
Centro de recursos sobre cotizaciones en EE. UU.
Cuánto cuesta realmente una salida a bolsa en EE. UU.
Parte de la guía de AUM: Salida a bolsa y preparación de las empresas cotizadas
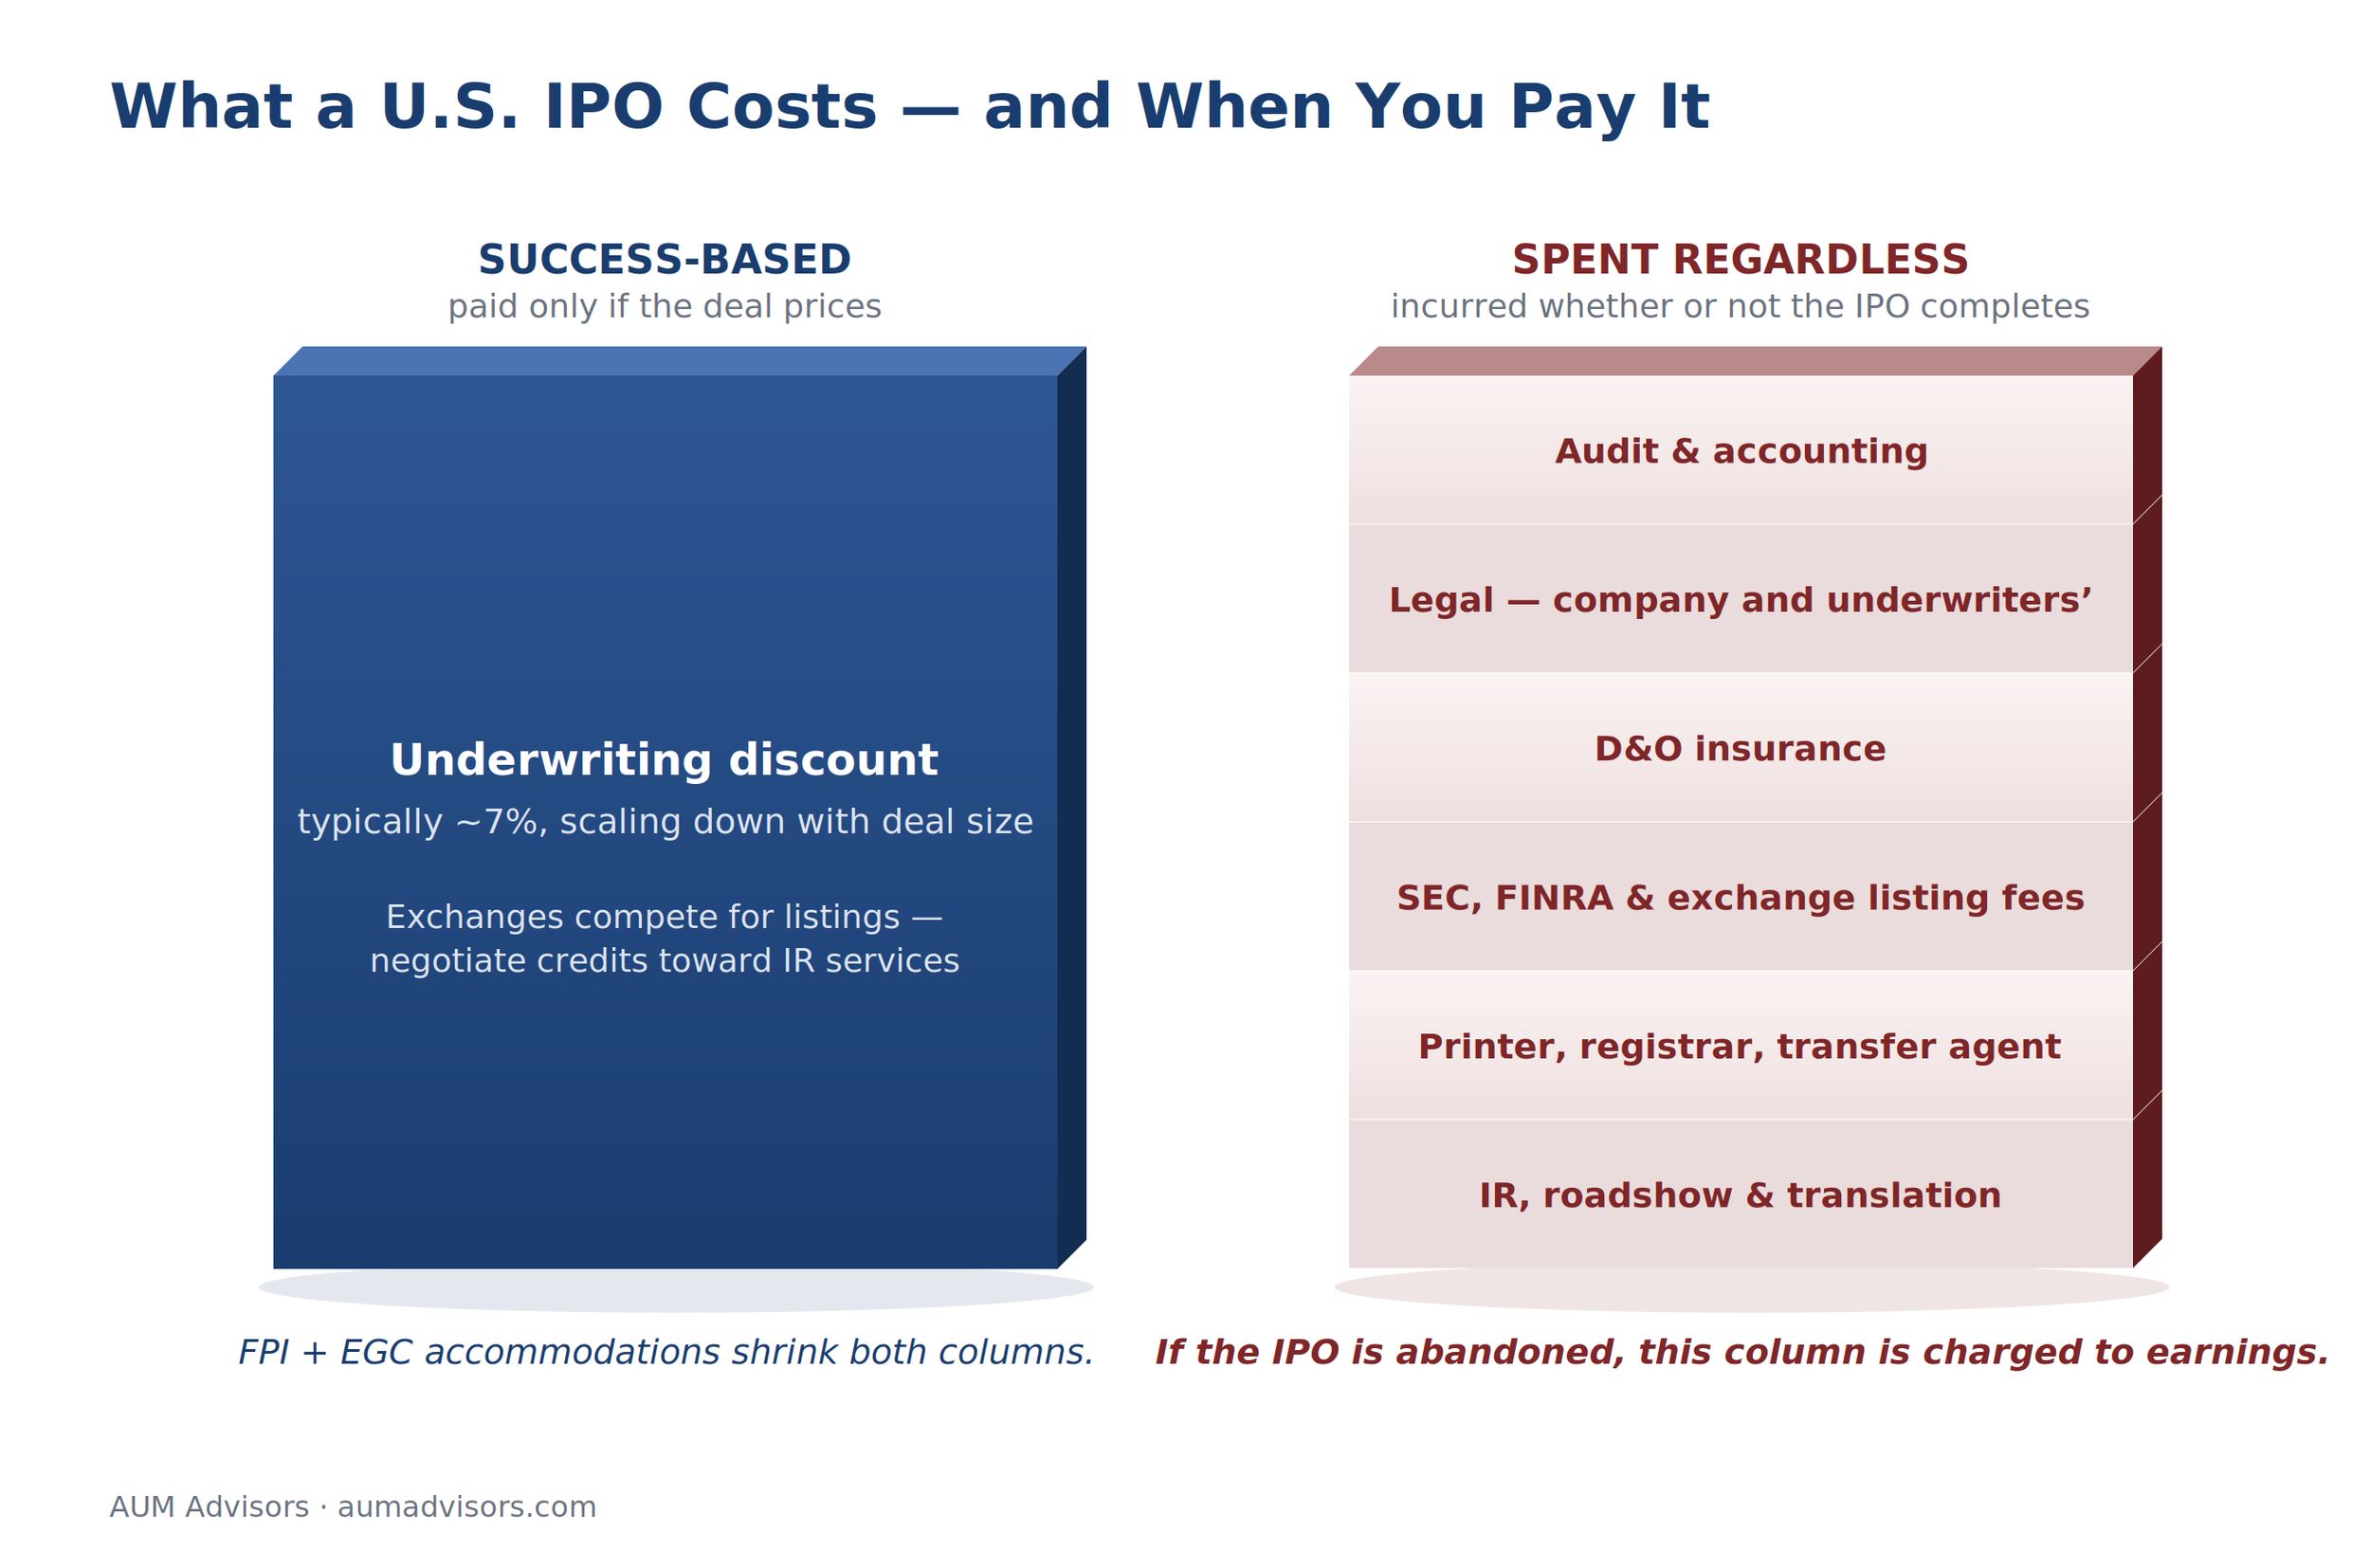
El coste principal de una salida a bolsa —el descuento de suscripción— es el único que se paga si la operación sale bien. Gran parte del resto se gasta independientemente de si sale bien o no. Elaborar un presupuesto para la cotización de forma honesta implica separar ambas partidas, ya que la segunda es la verdadera medida de lo que te estás arriesgando al lanzarte a ello.
Basado en el éxito
El descuento de los colocadores —que suele ser del 7 % en ofertas inferiores a unos 150 millones de dólares, y que se negocia hasta situarse entre el 5 % y el 6 % a medida que aumenta el volumen de la operación, siendo aún menor en las ofertas más grandes—. En las operaciones más pequeñas, los bancos suelen solicitar además warrants para los colocadores —normalmente hasta el 5 % de las acciones vendidas, con una prima respecto al precio de oferta— más el reembolso de los gastos; todo ello es revisado por la FINRA para garantizar su equidad antes de que la operación pueda llevarse a cabo. AUM Advisors puede ayudar a negociar condiciones acordes con las normas del mercado y a evitar cláusulas que puedan socavar el futuro de la empresa. Las bolsas compiten tan duramente por las cotizaciones que tanto el Nasdaq como la NYSE suelen incluir parte de los costes de los servicios relacionados con las relaciones con los inversores (RI) en el paquete de cotización; hay que solicitarlo, porque nadie lo ofrece de forma espontánea.
Gastado de todas formas
- Auditoría y contabilidad: dependen de la envergadura y la trayectoria de la empresa, y constituyen la partida menos susceptible de reducción: de dos a tres años de estados financieros auditados según las normas de la PCAOB, revisiones intermedias y, en el caso de la mayoría de los emisores asiáticos, asesores contables que garanticen que los registros sean auditables desde el principio. Las normas de la PCAOB no permiten a los auditores aplazar el cobro de sus honorarios hasta el cierre de la operación.
- Asuntos jurídicos —tanto los relacionados con el asesor jurídico de la empresa como, desde el punto de vista económico, los de los entidades aseguradoras—: declaración de registro, reestructuración y gestión administrativa, diligencia debida, negociación.
- Seguro de responsabilidad civil para directivos y administradores (D&O): esencial, relevante y con una prima adaptada al entorno procesal; solicita presupuestos con antelación, no esperes a la semana de fijación de precios.
- Tasas de registro ante la SEC y la FINRA, así como tasas iniciales y periódicas de cotización en bolsa.
- Impresora financiera, entidad de registro, agente de transferencias y depositario para estructuras de ADS.
- Relaciones con los inversores —incluidos los viajes para realizar giras de presentación y, en el caso de muchos emisores internacionales, los costes de traducción y de publicación de información bilingüe que sus homólogos nacionales nunca tienen que afrontar—.
Si la salida a bolsa se lleva a cabo, estos costes se capitalizan en la oferta. Si se abandona, se contabilizan en la cuenta de resultados: esa es la razón oculta por la que el «riesgo de ventana» es un elemento de planificación financiera, y no solo una perspectiva de mercado.
La gestión de este presupuesto forma parte del mandato de AUM. Realizamos un seguimiento de los honorarios de cada línea de trabajo en relación con su carta de encargo, comparamos las condiciones con las de operaciones similares ya completadas y ayudamos a la dirección a negociar con cada proveedor —incluido qué honorarios pueden aplazarse, fraccionarse o supeditarse a la finalización de la operación— para que la empresa optimice su coste total y evite las trampas en las que suelen caer los emisores noveles.
Dónde ahorran los FPI y los EGC
Dos años de estados financieros auditados en lugar de tres. Certificación diferida de los controles internos. Divulgación de la remuneración global en lugar de individual. Presentación confidencial, lo que no reduce el coste de la operación, pero protege los datos sensibles en caso de que esta se paralice. En conjunto, estas adaptaciones reducen de forma significativa tanto el coste de la oferta como los gastos corrientes de la empresa cotizada durante los primeros años.
El presupuesto que nadie te muestra: ser público
El presupuesto de la oferta finaliza en el momento del cierre; el presupuesto de una empresa que cotiza en bolsa nunca termina. Auditoría anual, renovación del seguro de responsabilidad civil de directivos y administradores, remuneración de los consejeros independientes, tasas de cotización, relaciones con los inversores, gastos jurídicos y la plantilla del departamento financiero interno necesaria para elaborar los estados financieros a tiempo: planifica el gasto recurrente en paralelo a la oferta, porque los inversores preguntarán al respecto y el consejo de administración tendrá que asumirlo.
Preguntas frecuentes
¿Cuál es el mayor coste? El descuento de suscripción si la operación sale adelante; la auditoría, si no es así.
¿Qué perdemos si renunciamos a la salida a bolsa? Los gastos no vinculados al éxito: auditoría, servicios jurídicos, seguro de responsabilidad civil de directivos y administradores, tasas de registro y asesoramiento, que se imputan a los resultados en lugar de capitalizarse.
¿Es cierto que las plataformas de intercambio subvencionan los costes? Compiten por conseguir anuncios; los créditos para servicios relacionados con la relación con inversores forman parte habitual del paquete si se negocian.
Recursos relacionados
- La cronología de las salidas a bolsa en EE. UU. — y el equipo que la gestiona
- Condición de emisor privado extranjero: la ventaja de la empresa internacional
Te ayudaremos a elaborar un presupuesto realista antes de que te comprometas con el calendario.
Habla con AUM