
Centro de recursos sobre cotizaciones en EE. UU.
Salida a bolsa y preparación para ser una empresa cotizada
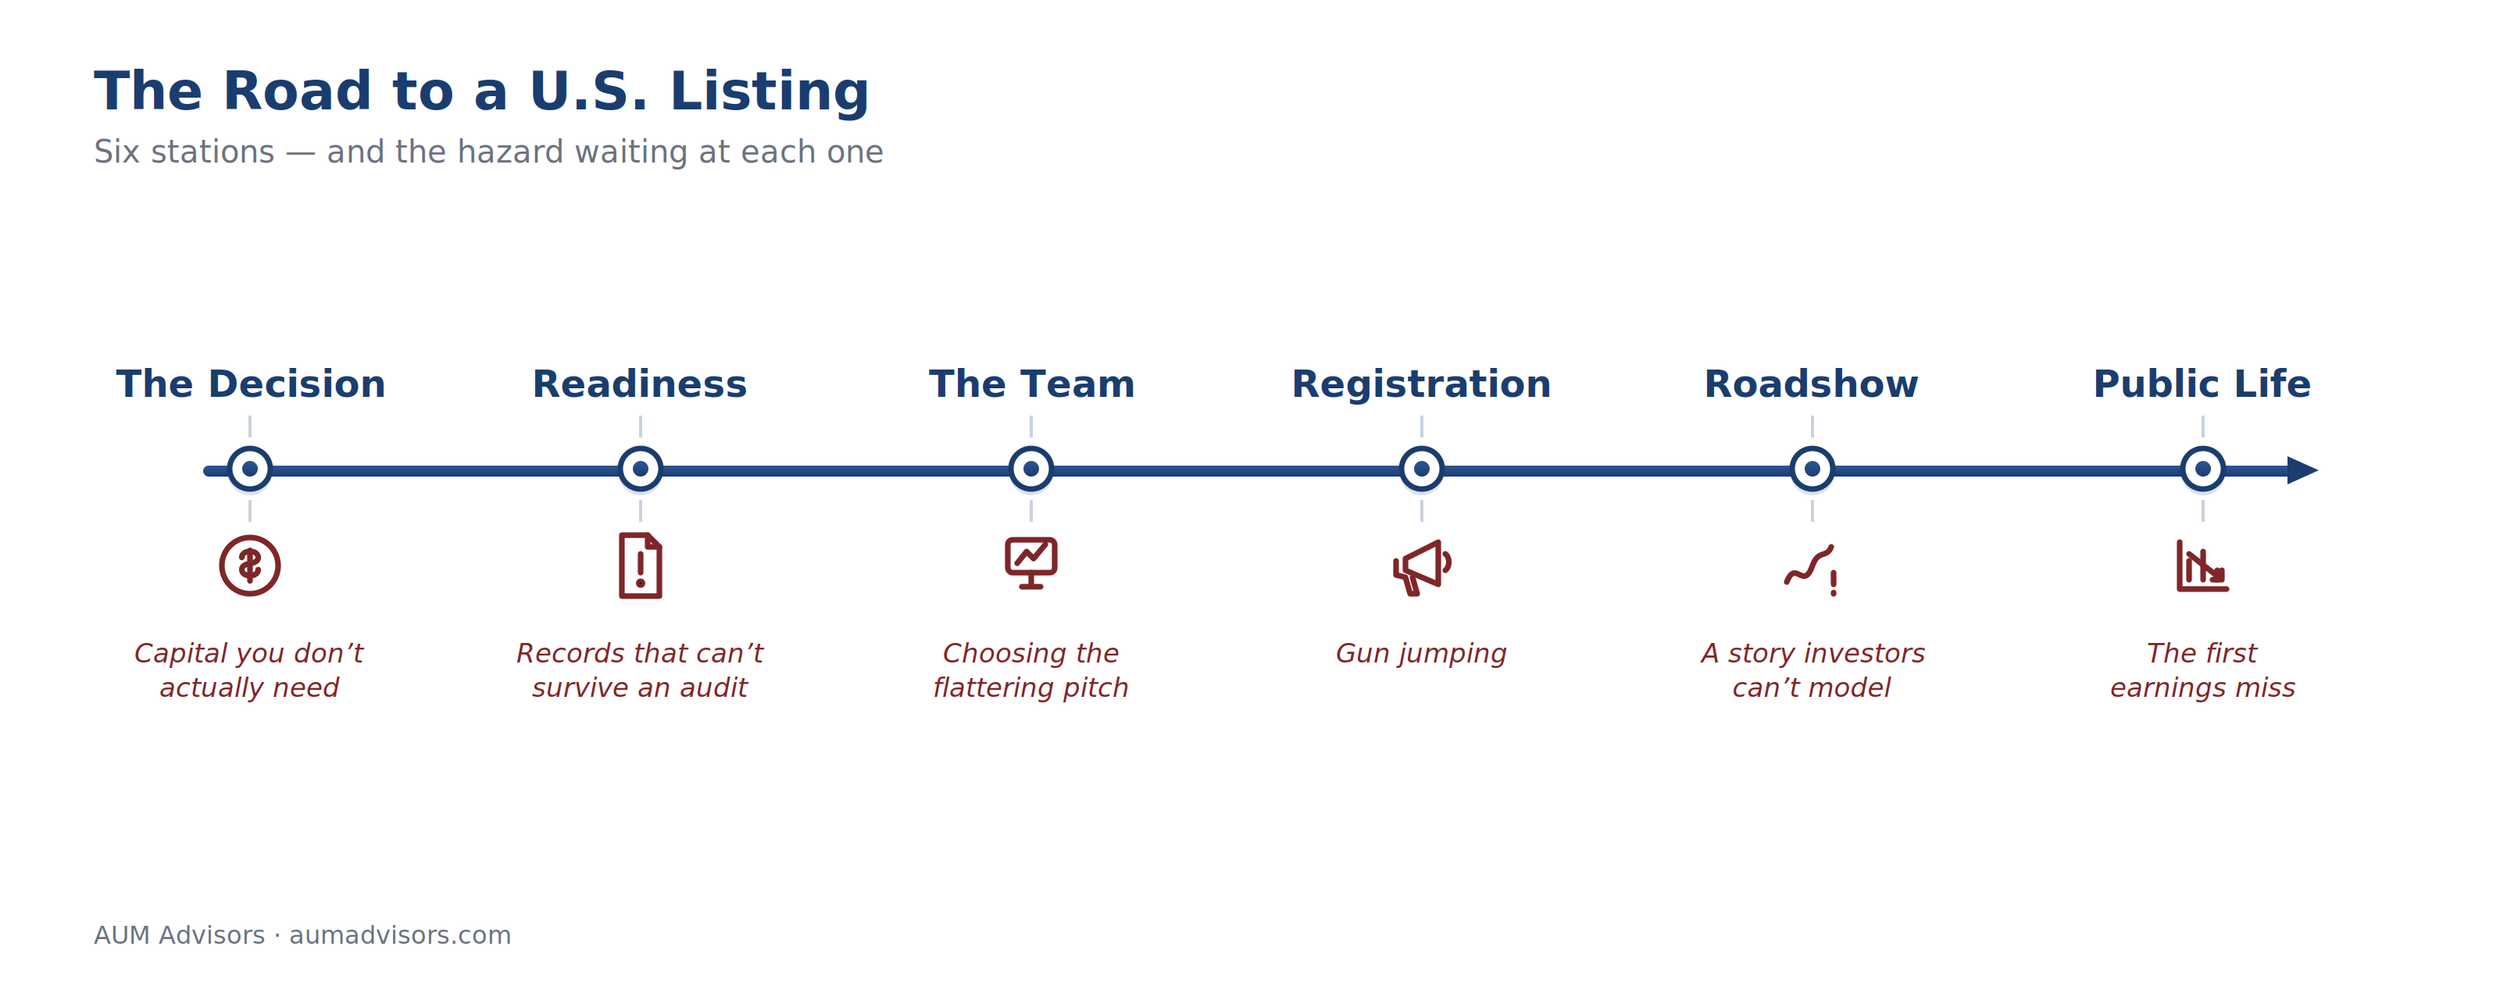
Salir a bolsa en EE. UU. es la decisión financiera más trascendental que la mayoría de las empresas tomarán jamás —y la más mitificada—. Muchos asesores te venderán la campana de apertura. Muchos menos te dirán lo que los dieciocho meses previos exigen al equipo directivo, o que esa campana es la línea de salida: a partir de esa mañana, tu empresa tiene un precio que se revaloriza cada día de cotización, valorado por personas a las que nunca has conocido. Las empresas que se preparan para la salida a bolsa, pero no para lo que viene después, suelen perder en el primer año la valoración por la que lucharon al fijar el precio.
AUM Advisors prepara a las empresas internacionales tanto para la salida a bolsa como para la etapa posterior. Esta guía aborda la decisión, el equipo, el calendario, los costes y el primer año como empresa cotizada, desde la perspectiva de los mercados de capitales y no desde la contable.
Primera pregunta: ¿Deberías poner tu vivienda a la venta?
Una salida a bolsa es una herramienta de financiación más entre otras muchas, y no siempre es la más adecuada. Antes de destinar recursos a ello, responde a estas cinco preguntas sin que haya ningún asesor presente:
- ¿El plan de inversión requiere capital público, o una ronda de financiación privada en una fase avanzada, deuda o una venta estratégica permitirían alcanzar el mismo objetivo con menos costes y menor exposición?
- ¿Pueden los inversores institucionales extranjeros comprender su negocio en una sola reunión, con datos que puedan verificar?
- ¿Tus resultados permiten realizar previsiones trimestrales, o siguen siendo demasiado volátiles como para elaborar modelos con fiabilidad?
- ¿Cuenta el equipo directivo con suficiente profundidad como para dirigir la empresa y gestionar su cotización en bolsa, lo cual equivale prácticamente a un segundo trabajo a tiempo completo?
- ¿Estás preparado para facilitar información —tanto a inversores como a competidores y a las autoridades reguladoras— con el nivel de detalle que exige la legislación estadounidense en materia de valores?
Una respuesta poco convincente a cualquiera de estas preguntas define, sencillamente, el plan de trabajo. Una empresa que sale a bolsa antes de poder responderlas tiende a convertirse en un ejemplo negativo en la presentación de otra empresa.
Qué significa en la práctica estar «listo para la salida a bolsa»
La preparación se basa en cuatro aspectos, y los banqueros los pondrán a prueba todos antes de arriesgar ni un céntimo de su reputación en tu operación:
- una tesis de inversión que los inversores puedan aplicar, y no solo admirar;
- estados financieros que superen una auditoría y una carta de observaciones de la SEC;
- un equipo directivo y un consejo de administración preparados para el escrutinio público, siendo el director financiero la contratación que más se analizará;
- y una función de comunicación que exista antes de que se presente el prospecto, no después de que suene la campana.
Las tres primeras etapas acaparan la mayor parte de la atención. La cuarta es aquella en la que vemos cómo las operaciones fracasan discretamente, y por eso cuenta con su propio capítulo en esta guía: «El primer año como empresa que cotiza en bolsa».
Argumentos a favor de un asesor independiente
Los suscriptores, los asesores jurídicos y los auditores tienen cada uno un mandato definido: el libro de órdenes, la declaración de registro y la integridad de los estados financieros. Cada uno de ellos es esencial y, como es lógico, defiende su propia línea de trabajo.
Lo que suele faltar a una empresa que sale a bolsa por primera vez es un asesor con experiencia que no tenga ningún interés económico en un resultado concreto: alguien que haya pasado por el proceso en numerosas ocasiones, que trabaje exclusivamente para la empresa y que pueda ayudar a la dirección a valorar el asesoramiento que recibe, a coordinar a las distintas partes y a garantizar que los preparativos se ajusten a la forma en que los inversores institucionales evaluarán realmente a la empresa: durante la gira de presentación, en la fijación del precio y en los trimestres posteriores. Ese es el papel que AUM pretende desempeñar, como apoyo —nunca en sustitución— de los bancos, abogados y auditores. Realizamos una evaluación de la preparación de la empresa en función de las expectativas de los inversores, desarrollamos el «equity story» y los materiales que lo transmiten, ayudamos a establecer la política de divulgación y comunicación antes de que el «período de silencio» limite las opciones, y acompañamos a la empresa durante el primer año, cuando se ganan la cobertura, la credibilidad y la liquidez.
Los emisores internacionales parten con ventaja
La mayoría de las empresas no estadounidenses cumplen los requisitos para ser consideradas emisoras privadas extranjeras, una condición que aligera considerablemente la carga de información: presentación de documentos en el formulario F-1 en lugar del S-1, presentación de informes anuales en el formulario 20-F, exenciones de las normas estadounidenses sobre representación en juntas generales y del Reglamento FD, y la posibilidad de elegir entre las NIIF y los PCGA de EE. UU. Los emisores más pequeños pueden beneficiarse además del régimen aplicable a las empresas emergentes en fase de crecimiento: presentación confidencial, dos años de estados financieros auditados en lugar de tres, y reuniones para sondear el mercado antes de comprometerse a asumir el gasto total.
Si se aplican de forma deliberada, estas adaptaciones reducen tanto los plazos como los costes. Si se aplican sin cuidado, dan lugar a una empresa que presenta menos información que sus homólogas que cotizan en EE. UU. y que, en consecuencia, se valora en consecuencia. Consulta el análisis completo: «Estatus de emisor privado extranjero».
Preguntas frecuentes
¿Cuánto tiempo dura una salida a bolsa en EE. UU.? Desde la reunión organizativa hasta la fijación del precio, entre 135 y 160 días aproximadamente si la auditoría ya está completada al inicio del proceso; siendo realistas, entre 9 y 18 meses si se parte de cero. La auditoría de la PCAOB, y no la revisión de la SEC, suele ser el factor que más alarga los plazos de la operación.
¿Cuánto cuesta? El descuento por suscripción depende del éxito de la operación; en cambio, los honorarios de auditoría, los gastos legales, el seguro de responsabilidad civil de directivos y administradores (D&O), los gastos de cotización y los de presentación de documentos no dependen de ello y se mantienen incluso si la operación se abandona. Véase«Cuánto cuesta realmente una salida a bolsa en EE. UU.».
¿Qué es un emisor privado extranjero? Una empresa no estadounidense que cumple una serie de requisitos en materia de propiedad y gestión, que presenta sus documentos mediante los formularios F y que está sujeta a una periodicidad de presentación de informes menos estricta que los emisores nacionales. La mayoría de las empresas asiáticas y europeas que cotizan en EE. UU. recurren a este régimen.
¿Cuándo debería crearse el departamento de relaciones con inversores? Antes del primer borrador del S-1 o del F-1. Las comunicaciones durante el proceso de registro están reguladas; un departamento creado después de la fijación del precio ya empieza su andadura pública con retraso.
¿Podemos estudiar la posibilidad de una salida a bolsa de forma confidencial? Sí: las empresas en fase inicial (EGC) y la mayoría de los inversores extranjeros cualificados (FPI) pueden presentar borradores de declaraciones de registro de forma confidencial y reunirse con inversores cualificados para evaluar la demanda antes de hacer público el plan.
Recursos relacionados
- Tres vías para cotizar en bolsa en EE. UU.
- Guía de cotización para empresas japonesas que estén considerando salir a bolsa en EE. UU.
- ¿Cotización mediante fusión con una SPAC? La preparación sigue siendo fundamental: consulta nuestra práctica de relaciones con los inversores en materia de SPAC y De-SPAC.
¿Tienes pensado poner tu vivienda a la venta en los próximos 24 meses? La charla sobre la preparación de la venta es la parte más económica de todo el proceso.
Habla con los asesores de AUM