

Perspectivas de AUM Advisors
Cuando un PIPE no es un PIPE
Estructura y rendimiento tras la escisión de la SPAC
A quién va dirigido
Este estudio está dirigido a dos lectores que rara vez reciben el mismo documento:
- el director financiero de una empresa privada que está valorando una fusión con una SPAC y que no tiene experiencia previa en la captación de fondos mediante una operación PIPE
- el inversor —ya sea institucional o particular— que intenta determinar si es probable que una empresa que acaba de anunciarse tras la escisión de una SPAC obtenga buenos resultados y sobreviva.
Ambos lectores se enfrentan al mismo problema.
Cuando se anuncia una operación de SPAC, el comunicado de prensa suele indicar que la transacción «incluye una PIPE». En 2020, esa frase indicaba algo concreto: las instituciones compraban acciones ordinarias al mismo precio de 10,00 dólares que pagaba el público, asumiendo el mismo riesgo que este. En 2026, la misma frase puede significar eso… o bien puede referirse a un instrumento convertible preferente cuyo precio de conversión se reajusta a la baja a medida que cae la cotización de la acción, de modo que el nuevo inversor obtiene más acciones precisamente cuando todos los demás están perdiendo dinero. Las mismas cuatro letras. Una lógica económica opuesta.
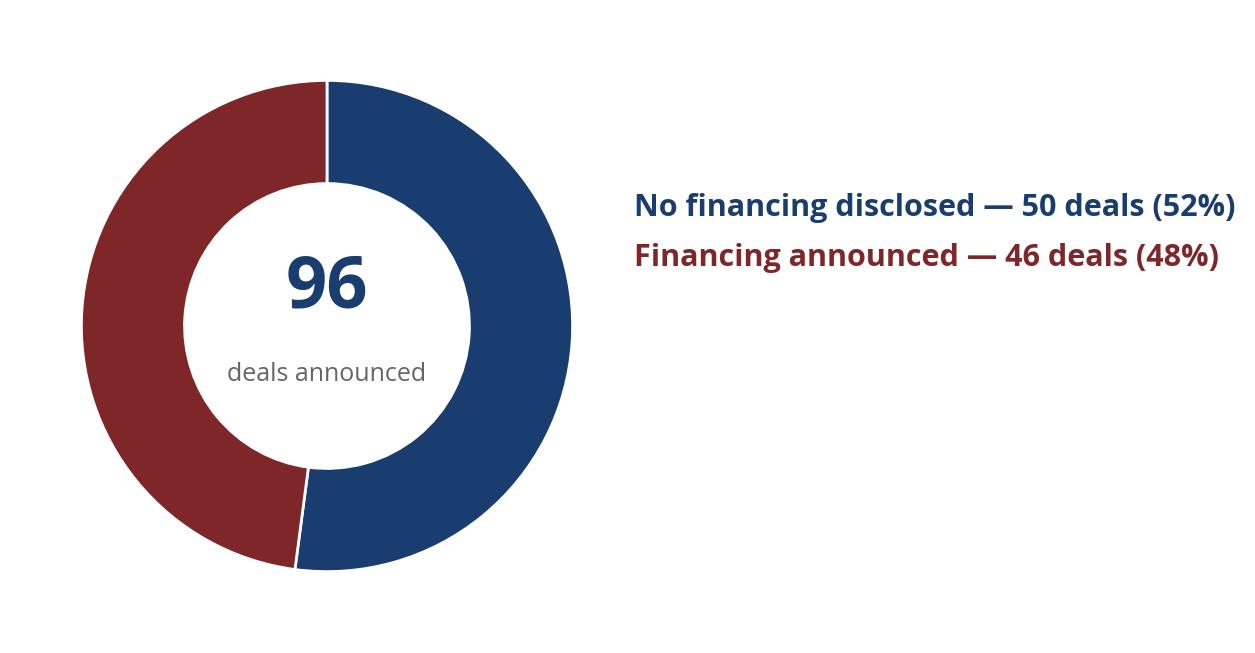
Hemos analizado los documentos financieros reales —todos los acuerdos adjuntos a las 96 operaciones de «de-SPAC» anunciadas en los últimos doce meses, lo que suma un total de 291 documentos presentados ante la SEC— y los hemos comparado con las 108 fusiones completadas desde que entraron en vigor las normas actuales de la SEC sobre las SPAC en julio de 2024. Esta guía explica lo que hemos descubierto, primero en términos sencillos y después en términos técnicos, y concluye con los pocos aspectos de la operación que merecen la negociación más ardua por parte de la empresa.
Por qué una empresa que se ha separado de una SPAC casi siempre necesita otra
Empecemos por los aspectos técnicos que hacen que el PIPE sea necesario, ya que sin ellos nada más de este estudio tiene sentido.
Una SPAC recauda fondos en su propia oferta pública inicial (OPI) y los mantiene en un fideicomiso. Sin embargo, ese dinero no está destinado a la fusión: todos los accionistas de una SPAC tienen derecho a rescatar sus acciones, recuperando su dinero más los intereses en lugar de conservar acciones de la empresa resultante de la fusión. En el mercado actual, la mayoría opta por hacerlo. Las tasas de rescate en las operaciones completadas suelen superar el 90 %. Una SPAC que haya recaudado 250 millones de dólares puede llegar al cierre con 15 millones de dólares.
Por su parte, el acuerdo de fusión suele incluir una cláusula de importe mínimo en efectivo: la empresa objetivo puede retirarse si la operación no genera la cantidad de dinero acordada. El PIPE sirve para cubrir la diferencia entre lo que promete el fondo y lo que queda tras los reembolsos. Es el único dinero en la mayoría de las operaciones de des-SPAC que está comprometido contractualmente, en lugar de poder retirarse libremente.
Por eso también el PIPE tiene un peso simbólico que va mucho más allá de su valor en dólares. El dinero de los fondos fiduciarios tomó su decisión hace dos años, cuando la SPAC era un «cheque en blanco». El dinero del PIPE tomó su decisión tras analizar esta operación: las previsiones, la diligencia debida y la valoración.
Cuando Xanadu Quantum anunció una ronda PIPE de acciones ordinarias por valor de 275 millones de dólares, o Freenome 240 millones, o Agility Robotics 200 millones, los comunicados decían algo que ningún adjetivo de un comunicado de prensa puede expresar: inversores sofisticados analizaron esta empresa y firmaron cheques al precio de la operación, en las mismas condiciones que se ofrecen a los actuales accionistas públicos. Cuando en una operación no se anuncia ninguna financiación —y la mitad de ellas no lo hacen—, el silencio también dice algo.
¿Quién firma realmente estos cheques?
En los acuerdos de suscripción aparecen cinco tipos de inversores, y cada uno de ellos busca cosas diferentes.
1. Instituciones transversales y fundamentales: fondos de inversión, fondos de cobertura y especialistas sectoriales que compran la empresa, no la estructura. Adquieren acciones ordinarias al precio de la operación y solo obtienen beneficios si el negocio tiene buenos resultados. Su participación en una operación PIPE es la mejor garantía que una empresa que se ha separado de una SPAC puede obtener, por lo que los comunicados de prensa suelen destacar este aspecto.
2. Mesas de financiación estructurada: fondos especializados cuyo producto es el bono convertible con protección frente a caídas: prelación, un cupón y, a menudo, los mecanismos de reajuste que constituyen el núcleo de este estudio. Se encargan de suscribir la estructura, no necesariamente el fondo de la operación. Su presencia no es en sí misma una señal de alarma, pero indica que la operación no podría cerrarse a 10,00 dólares por acción ordinaria.
3. Inversores estratégicos: empresas que invierten por motivos comerciales: un cliente, un proveedor o un socio de la empresa objetivo. Suelen invertir en acciones ordinarias, suelen ser pacientes y suelen ser la segunda mejor opción que puede anunciar una operación.
4. Los patrocinadores y sus filiales: los propios promotores de la SPAC respaldan su operación. Es dinero real, pero con conflictos de intereses: las acciones del fundador del patrocinador no tienen valor si la operación fracasa, por lo que una inversión PIPE del patrocinador supone, en parte, un rescate de su propia posición, y pueden recibir una compensación al conservar la totalidad de sus acciones de promoción, lo que reduce su base real en la inversión PIPE.
5. Dirigirse a personas con información privilegiada y a los accionistas actuales: los propios accionistas de la empresa que aportan nuevo capital. Una convicción genuina, pero sin validación independiente, ya que ya eran fieles seguidores de la empresa.
La composición de los inversores es más importante que el importe total de la operación. Una operación PIPE de 100 millones de dólares procedente de fondos crossover y un inversor estratégico es una operación diferente a una emisión de bonos convertibles por valor de 100 millones de dólares suscrita por dos mesas de estructuración, aunque en ambos comunicados de prensa se denominen PIPE.
No hay nada como una gira de presentación previa a una salida a bolsa
Un director financiero que haya leído sobre las giras de presentación previas a una salida a bolsa debería descartar la mayor parte de ese modelo mental.
Una OPI es una venta pública promocionada: una declaración de registro revisada previamente por la SEC, una gira de presentación de una a dos semanas, unos suscriptores que crean una cartera de órdenes, que respaldan el folleto con su capital y su responsabilidad, y que apoyan la acción tras la fijación del precio mediante una opción de compra adicional. El proceso está diseñado para generar una amplia demanda a un precio único.
Una operación PIPE se vende de forma privada, conversación a conversación. El agente de colocación «cruza el muro» con inversores seleccionados —los lleva más allá del muro de información bajo confidencialidad, antes de que la operación se haga pública— y les presenta el proyecto. No hay comercialización pública, ni revisión de la SEC antes de que se comprometa el capital, ni capital del asegurador en riesgo, ni opción de compra adicional (greenshoe) a la espera desde el primer día. Cada inversor negocia por su cuenta.
Esta es la asimetría que da lugar a todo lo demás en este estudio: en una OPI, la demanda fija un precio único para todos; en una PIPE, cada inversor puede exigir sus propias condiciones. Si las entidades que han cruzado el muro rechazan la oferta común a 10,00 dólares, las llamadas del agente de colocación van descendiendo en la escala de calidad, hacia las mesas que aceptarán prácticamente cualquier operación, con la estructura que ellas elijan.
La estructura de la financiación es, por lo tanto, un registro de esas conversaciones privadas. En documentos públicos, revela las conclusiones a las que llegaron los grandes inversores sobre el acuerdo a puerta cerrada.
Cuándo se recibe el dinero: al firmar el contrato o durante la espera
De las 96 empresas que se han separado de una SPAC anunciadas entre octubre de 2025 y septiembre de 2026, 50 —más de la mitad— no revelaron haber obtenido financiación alguna.
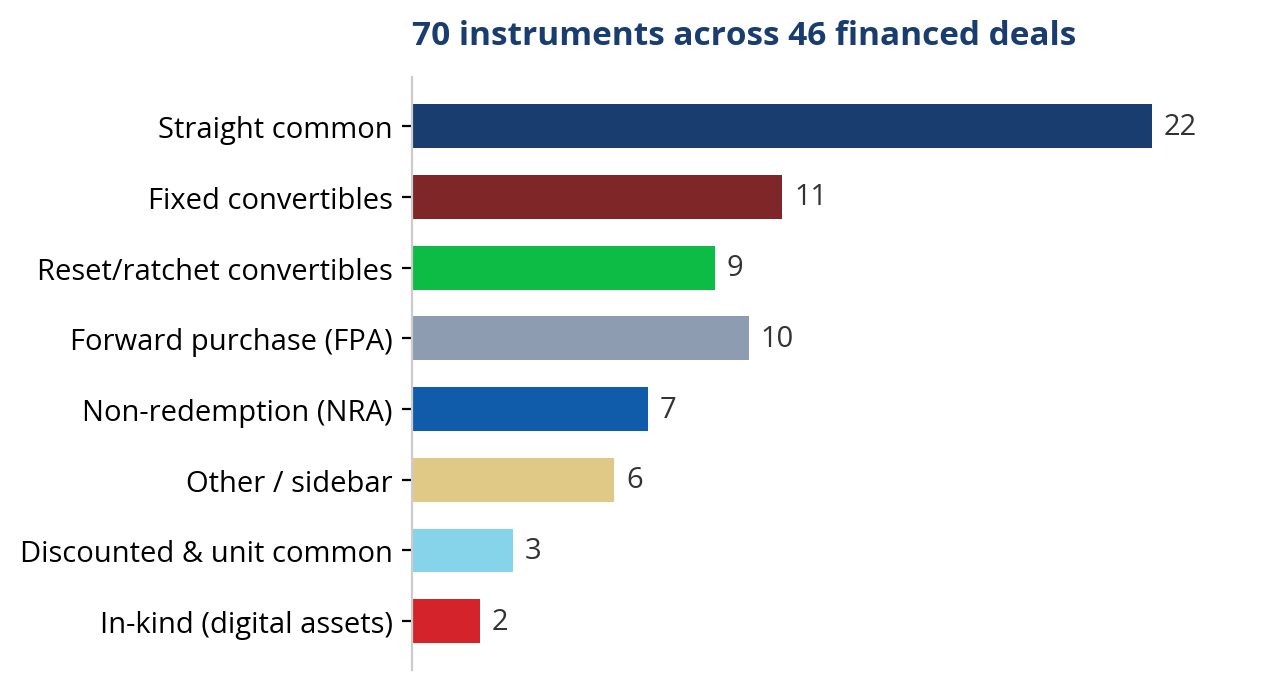
Las 46 que sí lo hicieron generaron 70 instrumentos distintos, y se repartieron de forma casi equitativa en cuanto a los plazos: entre las operaciones que podemos fechar con precisión a partir de sus documentos presentados, aproximadamente la mitad contaba con financiación comprometida en el momento del anuncio, y la otra mitad la obtuvo mientras el proceso estaba pendiente —una mediana de 170 días tras la firma; en un caso, casi un año después—.
La distinción es importante. La financiación comprometida en el momento del anuncio se negoció cuando la empresa tenía el máximo poder de negociación: una historia nueva, un patrocinador dispuesto y tiempo por delante. La financiación obtenida mientras el proceso estaba pendiente se negoció bajo la presión de un plazo límite, a menudo después de que el mercado ya hubiera emitido un veredicto preliminar sobre la operación, y las condiciones así lo reflejan. La mayoría de los instrumentos de reajuste analizados en este estudio correspondían a rondas de financiación realizadas durante la tramitación del proceso. Para el inversor, una buena regla general es considerar el comunicado de prensa del día del anuncio como el comienzo de la historia de la financiación, no como el final. Es posible que el instrumento que determine tu dilución aún no esté en vigor.
Los cinco instrumentos que comparten un mismo nombre
Cada operación de financiación incluida en nuestro censo responde de forma diferente a una pregunta: ¿Quién asume el riesgo si la cotización cae tras el cierre? Esto refleja la característica única de la operación de des-SPAC, en la que el valor del fideicomiso establece un mínimo para el precio de la acción hasta la fecha de reembolso, lo que retrasa la determinación del precio de mercado hasta que se cierre la fusión.
Las acciones ordinarias son el tipo de acción original: acciones al precio de referencia de la operación, casi siempre 10,00 dólares. El inversor posee lo mismo que tú y pierde cuando tú pierdes. Sigue siendo el sello distintivo de las operaciones más sólidas, y permitió recaudar 2.2 mil millones de dólares durante este periodo.
Las acciones con descuento son como su prima honesta: acciones cuyo precio es inferior al valor de confianza, pero en las que la rebaja es evidente y se plasma en una única cifra.
Las acciones preferentes convertibles y los bonos convertibles con un precio de conversión fijo otorgan al inversor prioridad en el orden de prelación y un cupón a cambio de capital; la dilución se conoce desde el primer día.
Los contratos de compra a plazo comprometen el capital de forma condicional y, tal y como hemos descubierto al leer sus anexos, a veces incluyen sus propias cláusulas de revisión de precios.
Y luego está el instrumento que da nombre a este estudio: el convertible con reinicio.
Cómo funciona realmente un reinicio
Una cláusula de reajuste reduce el precio de conversión si la cotización de la acción baja.
Tomemos este ejemplo con cifras redondas: un inversor invierte 50 millones de dólares en acciones preferentes convertibles a 10,00 dólares; sobre el papel, eso supone 5 millones de acciones ordinarias futuras. El precio de la acción cae hasta los 4,00 dólares y la conversión se reajusta en consecuencia. Esos mismos 50 millones de dólares se convierten ahora en 12,5 millones de acciones. El número de acciones de la empresa —y la participación de todos los demás accionistas— varía ahora de forma inversa al precio de la acción.
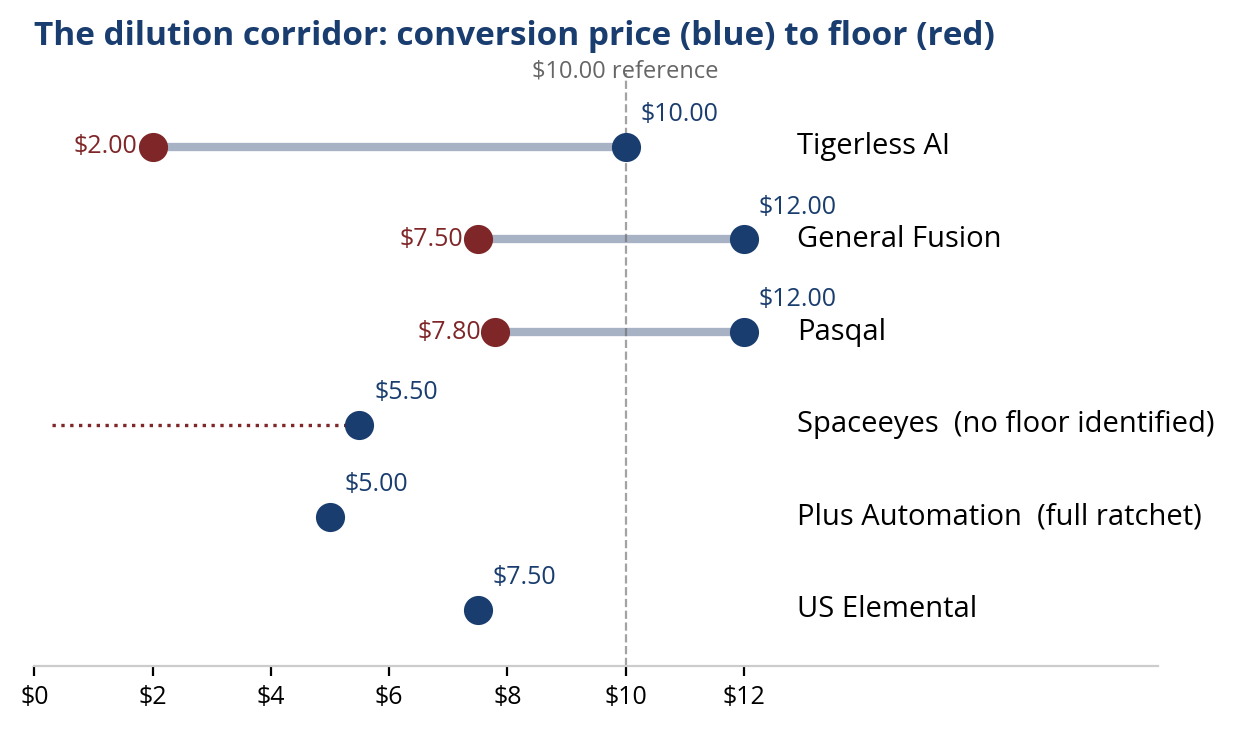
Un mecanismo de «ratchet» completo va más allá: si la empresa llega a vender acciones a un precio inferior a cualquier persona, el precio de conversión se reduce a ese precio, por pequeña que sea la nueva venta. La única protección sólida con la que cuentan los accionistas ordinarios es el «suelo»: el precio contractual por debajo del cual el precio de conversión no puede reajustarse. La diferencia entre el precio de conversión inicial y el «suelo» es el «corredor de dilución», y es la cifra más importante del documento.
Al examinar los anexos de las 46 operaciones financiadas, encontramos cláusulas de revisión o reajuste de precios en 12 de ellas, es decir, aproximadamente una de cada cuatro. Ocho son títulos convertibles con revisiones del precio de conversión; otras cuatro incluyen cláusulas de reajuste de precios en los contratos de compra a plazo y en los instrumentos relacionados, donde casi nadie presta atención.
Los términos abarcan un amplio abanico de franqueza y severidad.
- El bono convertible de Pasqalse convierte a 12,00 dólares, con un precio mínimo de 7,80 dólares: un margen estrecho, con un precio justo y un cupón del 10 %.
- La oferta preferente de General Fusionofrece una conversión de 12,00 dólares, un mínimo de 7,50 dólares y un cupón del 12 %.
- La conversión del conjunto «Elemental» de EE. UU. y el límite mínimo se fijan en los mismos 7,50 dólares; en la práctica, se trata de un convertible fijo con un nuevo diseño.
- Plus Automation llevó a cabo una operación completa de «ratchet» con una conversión de 5,00 dólares y reveló todos los mecanismos en el texto del comunicado, demostrando que la franqueza y un documento bien estructurado pueden coexistir.
- En el extremo opuesto se encuentra Tigerless AI, cuyos títulos convertibles preferentes tienen un precio de 10,00 dólares y pueden reajustarse hasta un mínimo de 2,00 dólares —un margen de revalorización del 80 %—, en una operación anunciada, de forma precisa pero incompleta, como una PIPE.
Estas mecánicas no siempre se explican con claridad.
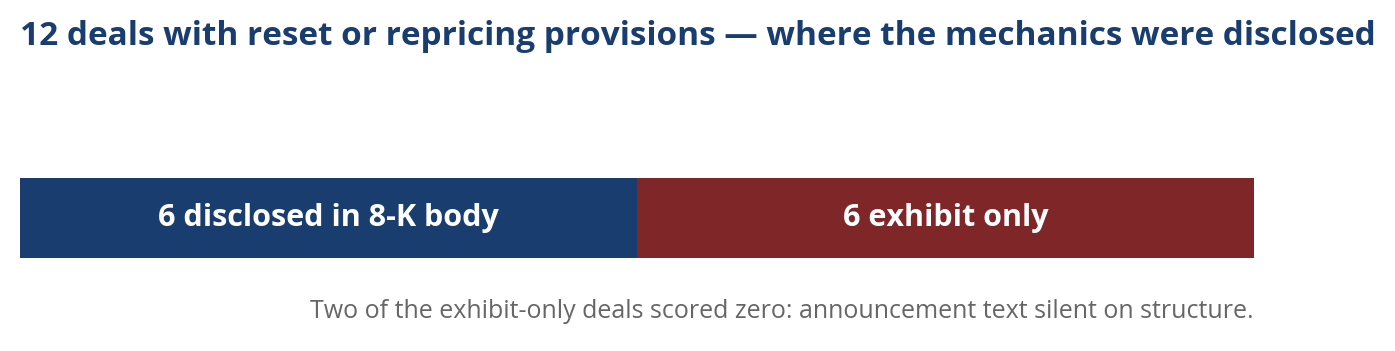
De las 12 operaciones con cláusulas de reajuste, solo seis mencionan el mecanismo de reajuste en algún punto del cuerpo del formulario 8-K en el que se anuncian. Dos operaciones obtienen una puntuación de cero en nuestra rúbrica de claridad: el reajuste de precios solo aparece en un anexo, sin que el texto del anuncio haga mención alguna al respecto. Nada de esto supone una infracción. Todas las condiciones están registradas, son públicas y, técnicamente, están disponibles. La cuestión que plantean los datos es más concreta y compleja: ¿es razonable esperar que el inversor medio pueda descubrir y comprender el impacto potencial de estas cláusulas sobre la futura presión vendedora y la dilución de las acciones?
Donde reside la verdad: guía para el lector sobre los documentos presentados
Toda la información de este estudio procede de documentos a los que cualquier inversor puede acceder sin necesidad de suscripción en la página web de la SEC.
Empieza por el anuncio del formulario 8-K. En EDGAR, busca el nombre de la SPAC, filtra por el formulario 8-K y abre el documento presentado con fecha del día del anuncio de la operación. Lee el cuerpo del texto y luego ignóralo, porque ya sabes que es posible que en él no se mencionen los detalles técnicos. Abre el índice de anexos. El acuerdo de fusión es el Anexo 2.1 y las condiciones de financiación se encuentran en la serie de Anexos 10: acuerdos de suscripción, acuerdos de compra de valores, acuerdos de compra de pagarés y confirmaciones a plazo. Si la operación incluye acciones preferentes, busca el certificado de designaciones, normalmente el Anexo 3 o un anexo: es el estatuto del instrumento. En esos documentos, busca cuatro expresiones: «precio de conversión», «ajuste», «mínimo» y «ratchet». Unos minutos con la función de búsqueda te revelarán lo que el comunicado de prensa no te dijo. Si no encuentras un mínimo en un instrumento de reajuste, es probable que se trate de una señal de alerta.
A continuación, hay que estar atentos a una presentación más una vez que se haya completado la fusión: la declaración de registro de reventa —el formulario S-1 o S-3— que permite a los inversores financieros vender sus acciones en el mercado. Hasta que se declare efectiva, los títulos estructurados están cargados, pero no pueden dispararse.
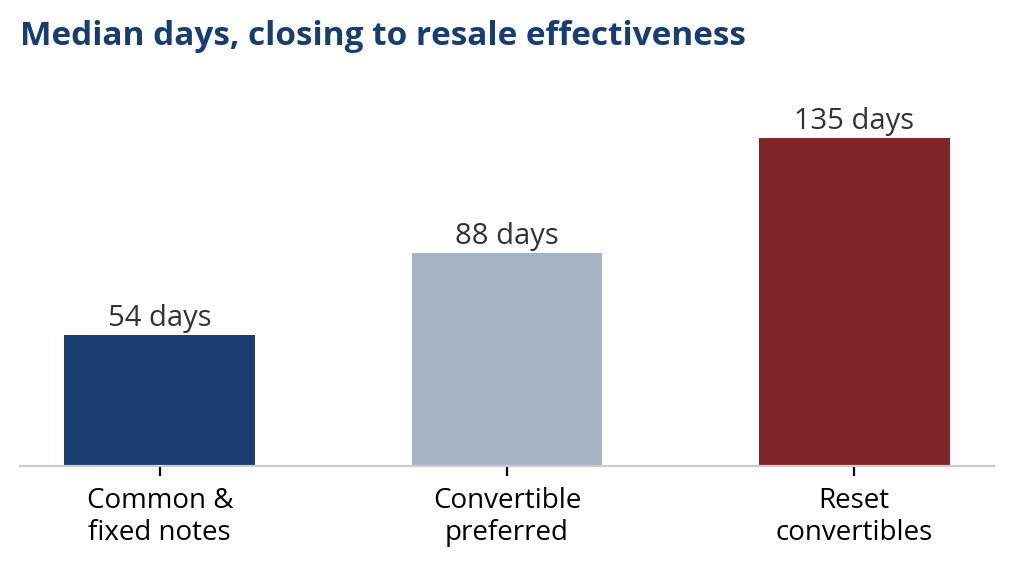
En la muestra de operaciones cerradas que hemos analizado, los registros de reventa de las operaciones con bonos comunes y de tipo fijo entraron en vigor, en media, entre 53 y 55 días después del cierre; en el caso de los bonos convertibles con reajuste, el plazo fue de 135 días. El calendario indica cuándo puede surgir la presión vendedora.
El historial de precios muestra lo que ocurre cuando esto sucede. Utilizando los datos de cotización semanales de FactSet, hemos realizado un seguimiento de las 48 operaciones a lo largo de las trece semanas en torno a sus fechas de entrada en vigor —seis semanas antes y seis después— y las hemos comparado con el índice Russell 2000.
En las seis semanas posteriores a la entrada en vigor del registro de reventa, las operaciones financiadas con títulos convertibles, acciones preferentes o líneas de crédito sobre el capital propio registraron una caída mediana del 17,9 %, aproximadamente el doble de la caída mediana del 7,6 % registrada por las operaciones financiadas con acciones ordinarias. Si se tiene en cuenta el mercado de pequeña capitalización, las cifras apenas varían: −16,1 % frente a −9,6 %. El 77 % de las operaciones estructuradas alcanzó un nuevo mínimo de trece semanas en las seis semanas siguientes a que las acciones pasaran a ser vendibles, frente al 64 % del grupo de acciones ordinarias.
Hay dos detalles que conviene tener en cuenta.
En primer lugar, el mercado no espera a que las acciones salgan a cotización: ambos grupos registran una caída previa al evento, y la mediana de las operaciones estructuradas ya había bajado aproximadamente un cuarto desde seis semanas antes, en el momento en que se aprobó su registro. Los titulares que mejor entienden estos instrumentos están contando los mismos 135 días que tú.
En segundo lugar, la tendencia viene determinada por la gravedad, no por el destino. Cuando los títulos están en manos de inversores que han respaldado el negocio —y no el descuento—, la eficacia puede pasar desapercibida.
Para el director financiero: ese calendario no es un reloj de la fatalidad, sino un horizonte de planificación. Ya sabes, dentro de unas semanas, la fecha en la que tus títulos estructurados podrán venderse. Aprovecha ese tiempo para fomentar la demanda: un programa disciplinado de relaciones con los inversores que sitúe a la dirección ante las instituciones y los inversores particulares capaces de absorber las nuevas acciones en cuanto salgan al mercado. Si se gestiona con antelación, el desbloqueo se convierte en algo más parecido a una oferta secundaria controlada —un evento de liquidez que amplía el flottante— que a un precipicio. Las empresas que tratan la eficacia como una campaña de relaciones con los inversores, y no como un hito legal, son aquellas en cuyos gráficos apenas se nota.
Para el inversor: ese mismo calendario también funciona a la inversa. Cuando los fundamentos son sólidos y el balance general resiste su propia financiación, las semanas en torno a la fecha de entrada en vigor son aquellas en las que las ventas forzadas y el dinero rápido desbordan temporalmente el libro de órdenes —y cuando el capital paciente obtiene su recompensa por haber apostado por la empresa. Una caída media del 18 % en seis semanas es una señal de alerta en una empresa débil y un punto de entrada en una sólida. Lee primero los anexos, decide si el negocio sobrevive a sus cuentas y, solo entonces, deja que el desbloqueo fije tu precio.
Las seis condiciones más difíciles de negociar
Para el director financiero que se sienta al otro lado de la mesa, frente a un escritorio de diseño estructurado en un fondo de cobertura, los datos indican una jerarquía clara. Todo es negociable; pero estos seis aspectos son los que más influyen en el valor.
1. El precio mínimo — El peor escenario para los titulares de acciones ordinarias, en una sola cifra. Un precio mínimo de 7,80 dólares frente a una conversión de 12,00 dólares es una operación de financiación; un precio mínimo de 2,00 dólares frente a 10,00 dólares es una opción en tu estructura de capital. Negocia el precio mínimo antes que el cupón, porque el cupón es un coste visible que puedes soportar; el precio mínimo es un coste oculto que quizá no puedas soportar.
2. Alcance del «ratchet »: si la protección contra la dilución es inevitable, lucha por reducir el «ratchet» total hasta una media ponderada y excluye la participación accionarial de los empleados, las emisiones estratégicas y tu programa de venta de acciones en el mercado (ATM). Un «ratchet» total hace que toda financiación futura quede supeditada a la primera.
3. El límite de participación: el tope del 4,99 % o del 9,99 % sobre la posición convertida de cualquier titular individual. No reduce la dilución, sino que la modera. Un límite del 19,99 %, como el que encontramos en una operación, apenas puede considerarse un límite.
4. Plazo de registro: cada semana adicional que transcurra entre el cierre y la entrada en vigor de la reventa es una semana en la que tus acciones tienen la oportunidad de cotizar en función de sus fundamentos antes de que la presión vendedora las desestabilice. Los fondos convertibles presionan durante 30 días; los datos históricos indican que es posible alcanzar los 135 días en el caso de instrumentos complejos.
5. Derechos de nación más favorecida y de participación: las «cláusulas silenciosas» que otorgan al primer inversor estructurado el beneficio de cualquier acuerdo más ventajoso que se alcance posteriormente, así como un puesto en todas las rondas de financiación futuras. Estos beneficios se acumulan. Elimínalas cuando puedas y establece un plazo de vigencia cuando no sea posible.
6. Consentimiento para la emisión y prohibiciones de tipos variables: la correa. Varias operaciones estructuradas de nuestro censo exigen el consentimiento previo por escrito de los titulares antes de que la empresa pueda emitir nuevos valores mientras el título siga en circulación. Una de ellas va más allá y prohíbe la financiación futura a tipo variable, salvo con el fondo que ya posee el título. Tu primer inversor estructurado puede convertirse en el guardián de tu segundo inversor. Cada retraso, restricción o concesión que se te imponga en esa puerta se produce a costa de un capital sobre el que ya no tienes pleno control. Negocia fechas de vencimiento, cestas de divisas y excepciones para emisiones estratégicas aprobadas por el consejo de administración. De lo contrario, ten claro lo que estás vendiendo: no solo valores, sino un derecho de veto permanente sobre cómo financias tu empresa.
Lo que se desprende de los datos
¿La estructura permite predecir el rendimiento?
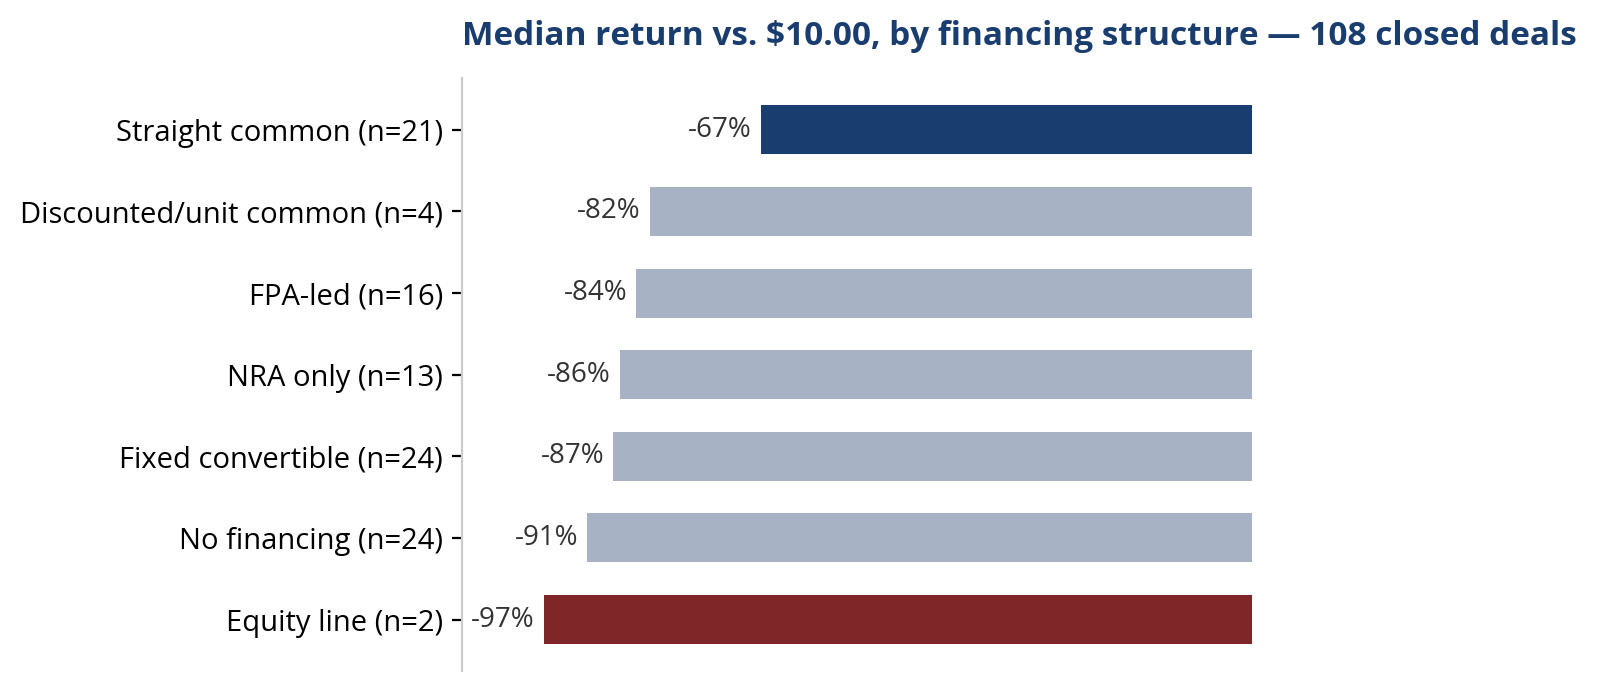
En las 108 fusiones completadas con arreglo a la normativa vigente de la SEC, la tendencia es constante y las salvedades son reales. Las operaciones financiadas con acciones ordinarias puras en el momento del anuncio son las que mejor rendimiento obtienen de entre todos los grupos de financiación: una rentabilidad mediana del -67 % respecto a 10,00 dólares, con un 19 % cotizando por encima de los 10 dólares —aproximadamente el doble de la tasa de rentabilidad positiva del 10 % del conjunto del mercado—.
Las operaciones con valores convertibles fijos registran un -87 %, las operaciones impulsadas por compras a plazo un -84 % y las operaciones sin financiación un -91 %. Las dos operaciones cerradas que se basaron en líneas de capital —Aspire Biopharma y Tactical Resources— lo han perdido prácticamente todo, con una rentabilidad mediana del -97 %.
Una línea de capital no implica ningún compromiso en el momento de la firma y consiste en vender tus acciones posteriormente en un mercado a la baja. Para un consejo de administración, una línea de capital anunciada como financiación de una operación debe interpretarse como la ausencia de financiación.
Cómo es lo bueno
Once de las 108 operaciones cerradas cotizan por encima de los 10,00 dólares. Esa es la tasa básica real —aproximadamente una de cada diez— y es por eso que los ganadores merecen ser analizados, además de ser celebrados. Estas empresas tomaron decisiones de financiación diferentes.
Freenome es el arquetipo. La empresa dedicada al cribado del cáncer recaudó 240 millones de dólares en acciones ordinarias comprometidas en el momento del anuncio —la segunda mayor operación PIPE de nuestro censo— procedentes de inversores «crossover» que adquirieron las acciones al precio de la operación. Sin mecanismos de conversión, sin precio mínimo, sin nada que resulte rentable cuando la acción caiga. La operación se cerró en julio de 2026, y la acción cotiza un 58 % por encima de los 10,00 dólares. Cuando las instituciones se creen tu historia al precio de la operación sin protección frente a las caídas, el propio anuncio es ya la diligencia debida.
Securitize demuestra que la estructura, si se utiliza con honestidad, es una herramienta y no una trampa. La plataforma de tokenización estructuró, en el momento del anuncio, aproximadamente 198 millones de dólares en acciones ordinarias junto con un bono convertible de 50 millones de dólares con un precio de conversión fijo —sin reajuste ni cláusula de escalonamiento—. Las acciones ordinarias se encargaron de la validación; el bono, de la financiación. La acción cotiza un 38 % por encima de los 10,00 dólares. El instrumento nunca fue el problema; el problema es el mecanismo de reajuste de precios.
USA Rare Earth es el contrapeso a cualquier afirmación de que las acciones preferentes son intrínsecamente tóxicas. Una emisión de acciones preferentes convertibles por valor aproximado de 49 millones de dólares financió una operación en la que el mercado confió. Se cerró en marzo de 2025 —el historial más largo de todos los casos de éxito— y cotiza un 26 % por encima de los 10,00 dólares. Unas condiciones creíbles en una historia en la que se confía superan a unas condiciones impecables en una historia de la que se duda.
Los datos revelados aportan a estas operaciones un segundo rasgo distintivo: sus registros no tuvieron importancia. En las seis semanas posteriores a la entrada en vigor del registro de reventa de Freenome, las acciones subieron un 29 %. Las de Securitize subieron un 41 % tras el suyo. Cuando los títulos están en manos de inversores que han suscrito la operación, el día en que sus acciones pasan a ser negociables es una simple fecha en el calendario, no un acontecimiento. Eso, y no la ausencia de estructura, es lo que realmente lo delata.
Y hay un patrón común a los once ganadores: ninguno de ellos tenía un préstamo de reinicio ni una línea de crédito sobre el valor de la vivienda.
Conclusión
Para el director financiero: el mero hecho de conseguir una «financiación PIPE» no te garantizará una financiación estable durante tus primeros 18 meses como empresa que cotiza en bolsa, ni tampoco lo hará la comparación de cupones que te muestre tu banquero. Lee detenidamente las cláusulas de suelo, de escalonamiento, de bloqueo, el plazo de registro, la cláusula de trato más favorable (MFN) y las condiciones de consentimiento; y recuerda que las operaciones que revelaron abiertamente su estructura no pagaron, a la vista, ninguna penalización por su transparencia.
Para el inversor: dedicar unos minutos a examinar el índice de la exposición te aportará más información de la que jamás te dará un comunicado de prensa.
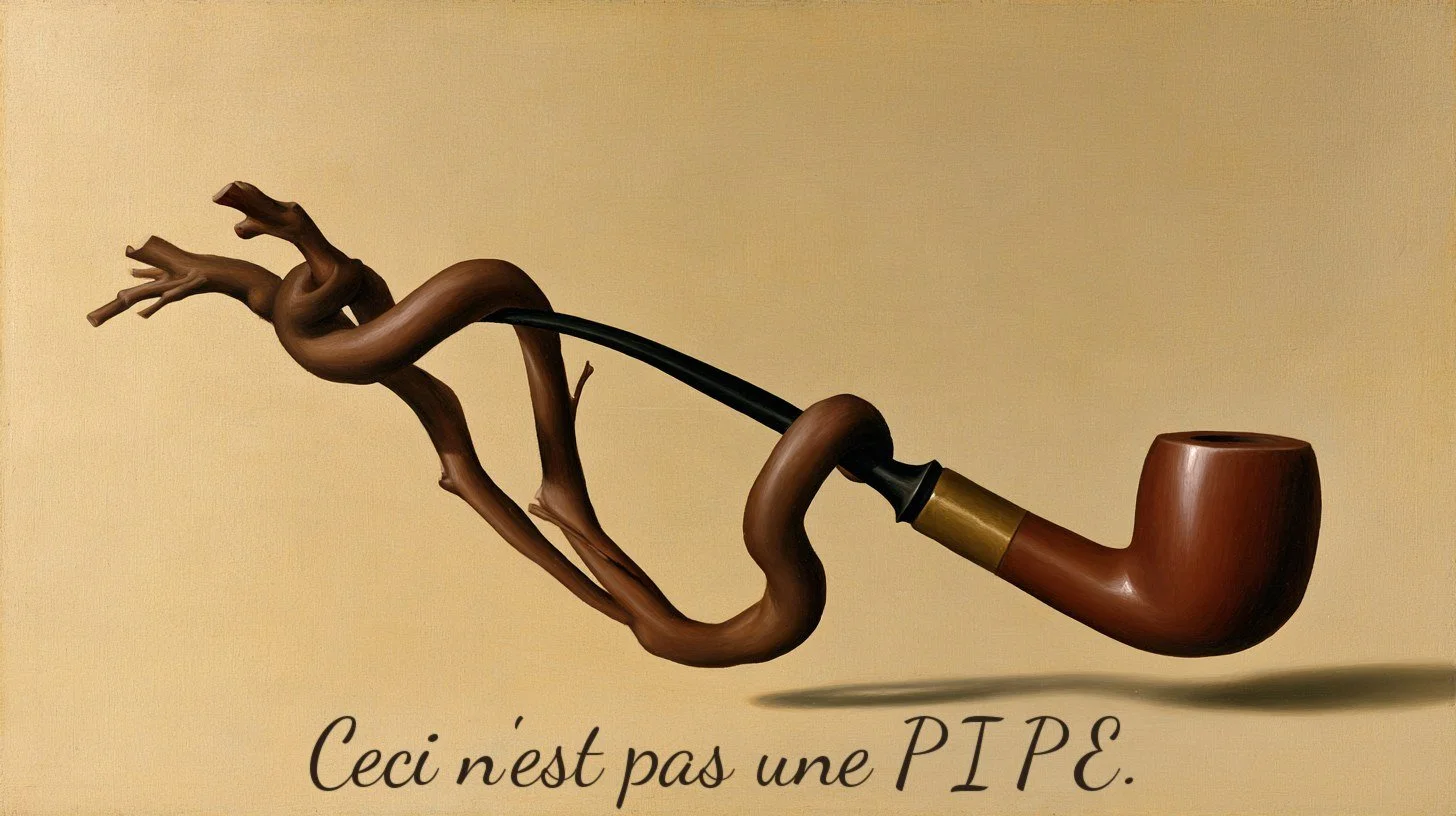
Y en ambos casos: una TUBERÍA que se haya retorcido hasta adoptar formas por muy extrañas que sean sigue llamándose TUBERÍA. Eso no significa que vaya a transportar agua.
Fuentes: Documentos presentados ante la SEC (291 documentos revisados), SPAC Insider y análisis de AUM Advisors. Precios de mercado a 11 de octubre de 2026. Este estudio es una continuación de «Las cinco disciplinas para el éxito de la salida de una SPAC», el «Cuadro de mando trimestral de la salida de una SPAC» y «Todo es negociable», nuestro análisis de todos los acuerdos de fusión del primer semestre de 2026.