

Perspectivas de AUM Advisors
Tres vías para cotizar en bolsa en EE. UU.
Tres vías para cotizar en bolsa en EE. UU.
¿Salida a bolsa, salida de una SPAC o cotización directa? Un marco de decisión basado en datos para equipos directivos y consejos de administración de empresas extranjeras
De un vistazo
Respuesta breve: Las empresas internacionales pueden cotizar en EE. UU. mediante una OPI tradicional, una fusión con una SPAC (des-SPAC) o una cotización directa. Una OPI es adecuada para empresas que necesitan capital primario y pueden asumir el riesgo de la evolución del mercado. Una des-SPAC ofrece certeza en cuanto al precio y el momento, pero solo funciona cuando la operación atrae 100 millones de dólares o más de capital institucional al cierre. Una cotización directa minimiza la dilución y las comisiones, pero apenas recauda fondos nuevos, o ninguno.
- El 57 % de las salidas a bolsa realizadas en EE. UU. en 2025 correspondieron a empresas con sede fuera de EE. UU.
- El 43 % de las empresas objetivo de fusiones con SPAC anunciadas en el primer semestre de 2026 eran internacionales.
- Las operaciones de «de-SPAC» que recaudaron 100 millones de dólares o más de capital institucional al cierre (inversión privada en capital [PIPE] más el fondo fiduciario retenido) registraron una rentabilidad media del +17,2 % en dos años; las operaciones por debajo de ese umbral registraron un −90,3 %.
Liquidez y cobertura de analistas por vía de salida a bolsa, clase de cotización en EE. UU. de 2025 (medianas; media de 20 días hasta el 10 de septiembre de 2026)
| Medida | Grandes salidas a bolsa | Salidas a bolsa de pequeña envergadura | Des-SPAC | Cotizaciones directas |
|---|---|---|---|---|
| Volumen medio diario en dólares | $24.22M | $1.04M | $0.89M | $0.41M |
| Calificaciones medias de los analistas de venta | 9.5 | 1.2 | 1.4 | 1.0 |
| Acción sin cobertura de analistas | — | 77% | 65% | — |
Fuente: Análisis de AUM Advisors.
Cómo citar: AUM Advisors, «Tres vías para cotizar en EE. UU.», septiembre de 2026, https://aumadvisors.com/us-listing. Los datos pueden citarse indicando la fuente y un enlace a esta página. Consultas de los medios de comunicación: info@aumadvisors.com.
3
Diferentes vías para cotizar en bolsa en EE. UU.: cada una adecuada para un tipo diferente de empresa
57%
Porcentaje de las salidas a bolsa estadounidenses de 2025 realizadas por empresas con sede fuera de Estados Unidos
1,100+
Operaciones que hay detrás de los datos: todas las salidas a bolsa,
desvinculación de una SPAC y cotización directa desde 2024, además de 699 desvinculaciones de SPAC desde 2010
¿Prefieres el estudio con formato? Descarga el PDF (inglés) · PDF en japonés
A quién va dirigida esta guía
Esta guía está dirigida a los equipos directivos y a los consejos de administración de empresas de fuera de Estados Unidos que estén barajando la posibilidad de cotizar en el mercado estadounidense y que deseen comprender de forma clara y fundamentada las tres vías para lograrlo antes de que comiencen las reuniones de presentación.
Si tu empresa está barajando la posibilidad de cotizar en EE. UU., los entidades emisoras te dirán que la salida a bolsa tradicional es el modelo de referencia. Los patrocinadores de las SPAC te dirán que una fusión es más rápida y ofrece mayor seguridad. Es posible que los asesores te indiquen que una cotización directa minimiza las comisiones y la dilución asociadas tanto a una salida a bolsa como a una salida de la SPAC.
Cada una de estas afirmaciones es cierta para algunas empresas y resulta costosa para otras; y cada asesor, por muy competente que sea, se limita a describir el producto que vende.
Nuestro objetivo aquí es otro: explicar cómo funciona cada vía, cuánto cuesta cada una, qué ofrece cada una y —utilizando el registro completo de todas las salidas a bolsa en EE. UU. desde 2024— qué les ocurrió realmente a las empresas que optaron por cada una de ellas.
Los mercados de capitales estadounidenses siguen siendo los más amplios, líquidos y flexibles del mundo, y continúan abiertos a emisores internacionales que cumplan los requisitos: el 57 % de las salidas a bolsa estadounidenses de 2025 procedieron de empresas con sede en el extranjero, y el 43 % de las empresas objetivo de fusiones con SPAC anunciadas en el primer semestre de 2026 son internacionales. La oportunidad es real. También lo son las diferencias entre las distintas vías de acceso a los mercados estadounidenses.
Una nota sobre nuestros datos. Toda la información cuantitativa de esta guía procede de fuentes identificadas: los conjuntos de datos sobre salidas a bolsa de Renaissance Capital, el universo de des-SPAC de SPAC Insider, los datos académicos de Jay Ritter, los documentos presentados ante la SEC y los registros de negociación en bolsa, complementados con nuestras propias investigaciones publicadas: «Las cinco disciplinas del éxito en la des-SPAC» (699 des-SPAC completadas desde 2010), «El cuadro de mando de las operaciones de salida de SPAC» (trimestral) y «Todo es negociable» (todos los acuerdos de fusión del primer semestre de 2026). Nuestro objetivo es proporcionar datos sin adornos y un marco de referencia para que cada empresa pueda sopesar sus opciones.
Por qué las empresas cotizan en bolsa en EE. UU.: tres objetivos
En última instancia, toda decisión de salir a bolsa supone la adquisición de una combinación de tres elementos:
Capital primario: fondos nuevos en el balance para financiar el crecimiento.
Liquidez: un mercado de negociación que permite a los fundadores, empleados e inversores iniciales convertir su participación en efectivo a lo largo del tiempo, y que permite a los nuevos inversores construir posiciones.
Validación y reputación: un precio público constante, la cotización en una bolsa reconocida a nivel mundial y la credibilidad que ello conlleva ante los clientes, socios comerciales, prestamistas, empresas objetivo de adquisición e inversores futuros.
Estos tres objetivos son los criterios con los que esta guía evalúa cada estrategia. La mayoría de los análisis —incluidos, sinceramente, la mayoría de los estudios, entre ellos los nuestros— solo tienen en cuenta el primer aspecto, que es fácil de medir: la cotización de las acciones.
El precio de las acciones es importante, y presentamos las pruebas que aportan los datos de negociación. Sin embargo, una cotización que se negocia a un precio elevado y nunca alcanza un volumen de negociación real no ha aportado liquidez. Una cotización sin cobertura de analistas no ha obtenido validación. Y una cotización que no puede sustentar una oferta posterior no ha proporcionado un acceso duradero al capital.
Por lo tanto, esta guía añade dos indicadores que rara vez se comparan entre sí: la liquidez de negociación y la cobertura de análisis para las cohortes recientes de cada trayectoria.
Hay otra ventaja de los mercados de capitales estadounidenses que merece ser destacada desde el principio, ya que cambia la forma en que deben sopesarse los costes de cada opción: el sistema de financiación posterior del mercado estadounidense, que goza de una flexibilidad única.
Una vez que cotiza en bolsa y ha adquirido experiencia, una empresa que cotiza en EE. UU. puede obtener capital adicional a través de registros de emisión en cartera, programas «at-the-market» (ATM), ofertas directas registradas y bonos convertibles —a menudo en cuestión de días, a un coste moderado, con o sin una nueva gira de presentación—. La primera cotización no es la última ronda de financiación; para la mayoría de las empresas en crecimiento, es la primera de muchas. Una estrategia que sitúe bien a la empresa de cara a esa segunda y tercera ronda de financiación puede merecer una concesión significativa en la primera toma de contacto de los inversores con el capital social.
Las tres vías de un vistazo
Antes de comparar los resultados, conviene ser preciso a la hora de describir lo que ocurre en cada proceso. En términos sencillos:
La oferta pública inicial (OPI) tradicional: una venta promocionada de acciones nuevas
La empresa presenta una declaración de registro (Formulario S-1, o F-1 para emisores privados extranjeros) ante la SEC y contrata a bancos de inversión como colocadores. Tras la revisión de la SEC, la dirección lleva a cabo una gira de presentación —normalmente de una a dos semanas de reuniones con inversores institucionales—, mientras que los colocadores «elaboran el libro de órdenes»: recogen órdenes a los precios indicados. La noche anterior al inicio de la cotización, la empresa y los colocadores fijan el precio de oferta; los colocadores compran las acciones y las revenden a los inversores que seleccionan, respaldando la operación con su propio capital y asumiendo la responsabilidad legal derivada del folleto. El primer día de cotización, los colocadores pueden respaldar el precio mediante una sobreasignación («greenshoe») de acciones adicionales. La empresa recibe los ingresos de la oferta, descontando un descuento de colocación de aproximadamente entre el 5 % y el 7 % en operaciones de pequeño y mediano tamaño.
La fusión «de-SPAC»: una fusión negociada con una sociedad instrumental que cotiza en bolsa
Una sociedad de adquisición con fines específicos (SPAC) es una sociedad ficticia que ya cotiza en bolsa y que mantiene los fondos obtenidos en su salida a bolsa en una cuenta fiduciaria (tradicionalmente, 10,00 dólares por acción) mientras busca una empresa con la que fusionarse. La empresa objetivo negocia un acuerdo de combinación empresarial (BCA) con el patrocinador de la SPAC, fijando contractualmente la valoración de la empresa objetivo. A continuación, las partes suelen obtener una inversión privada en capital cotizado (PIPE) de inversores institucionales para complementar —en la práctica, a menudo para sustituir— el capital depositado en el fideicomiso, ya que los accionistas de la SPAC conservan el derecho a canjear sus acciones por efectivo en lugar de mantener su inversión en la empresa fusionada. Tras la revisión por parte de la SEC de una declaración de representación o de registro y la votación de los accionistas, se cierra la fusión y la empresa objetivo se convierte en la sociedad cotizada, heredando la cotización en bolsa de la SPAC. El patrocinador recibe una compensación en forma de acciones de «promoción» —históricamente, el 20 % del capital social de la sociedad instrumental—, además de que los warrants y los derechos de la SPAC siguen en circulación.
La cotización directa: la apertura de un mercado de negociación sin una oferta pública
En una cotización directa, la empresa inscribe las acciones de los accionistas actuales para su reventa y simplemente comienza a cotizar: no se venden nuevas acciones, no se recauda capital, ningún asegurador crea una cartera de pedidos y nadie está obligado a respaldar el precio. La bolsa establece un precio de referencia (a partir de las operaciones en el mercado privado o, en su defecto, de una valoración realizada por un tercero independiente encargada por la empresa), y la acción se estrena mediante una subasta en la que quienes desean vender se encuentran con quienes desean comprar. Los titulares actuales pueden, por lo general, vender desde el primer minuto de cotización. Los asesores prestan asistencia en el proceso a cambio de una tarifa fija, pero no actúan como suscriptores. Desde 2020-2021 se permite una variante que permite la captación de capital en la subasta de apertura, pero sigue sin utilizarse prácticamente.
Figura 1. Tiempo transcurrido habitual desde el inicio del proceso hasta la primera operación bursátil. El calendario de la operación de des-SPAC comienza a partir de la firma del acuerdo de fusión y parte de la base de que la empresa objetivo cuenta con auditorías conformes a las normas de la PCAOB; el periodo de búsqueda y negociación previo a la firma varía considerablemente. Fuente: AUM Advisors.
Tabla 1. Comparación de los mecanismos. Fuente: AUM Advisors.
Figura 2. Actividad de salidas a bolsa en EE. UU. por vía, 2023-2026 hasta la fecha (*hasta el 27 de agosto de 2026). Cifras de OPI tradicionales según Renaissance Capital (capitalización bursátil ≥ 50 millones de dólares, excluidas las SPAC); cifras de OPI de SPAC y de finalización de des-SPAC según SPAC Insider (cifra de OPI de SPAC en 2023 según Renaissance Capital); cotizaciones directas según Jay Ritter, Tabla 13a (actualizada el 27 de agosto de 2026). Fuente: Renaissance Capital; SPAC Insider; análisis de AUM Advisors.
Medir los resultados de cada itinerario
Dado que las empresas salen a bolsa por tres motivos, analizamos la evolución de las acciones de las últimas promociones de cada vía, el nivel de liquidez alcanzado en cada mercado y el grado de cobertura de análisis que ha atraído cada promoción —una cobertura que favorece tanto la liquidez como la validación—. Los resultados relativos al precio de las acciones aparecen a lo largo de los capítulos dedicados a cada vía que siguen a continuación.
Una nota sobre el indicador de liquidez. Los gráficos que figuran a continuación muestran el volumen medio diario en dólares a 20 días, calculado hasta el 10 de septiembre de 2026, en lugar de los periodos de los primeros 90 días y de los últimos 90 días especificados inicialmente. Por lo tanto, describen la situación actual de cada cohorte, en lugar de su evolución, y no hacemos aquí ninguna afirmación sobre cómo varía la liquidez durante los primeros meses de cotización de una cohorte.
Figura 3. Liquidez bursátil por vía (clases de cotización de 2025) Medianas de las cohortes para cuatro grupos: OPI tradicionales de 100 millones de dólares o más (n = 67), OPI tradicionales pequeñas (n = 48), des-SPAC completadas (n = 37) y cotizaciones directas (n = 8). El panel de la izquierda muestra la mediana del volumen diario en dólares; el panel de la derecha expresa ese mismo volumen en puntos básicos de capitalización bursátil. El volumen en dólares es una media de 20 días calculada hasta el 10 de septiembre de 2026. Se utilizan medianas, en lugar de medias aritméticas, para evitar que un puñado de grandes empresas oculte la experiencia típica. Fuente: TIKR; análisis de AUM Advisors.
Figura 4. Cobertura de investigación por vía (clases de cotización de 2025) Para las mismas cuatro cohortes: el número medio de analistas de «sell-side» que publican una calificación activa, con el número de empresas que no cuentan con cobertura alguna indicado junto a cada barra. La cobertura está concentrada, en lugar de distribuirse de manera uniforme, por lo que estas medias se ven elevadas por un pequeño número de empresas con amplia cobertura; una empresa sin historial de analistas se considera como si no tuviera ninguno. La cobertura es el indicador observable más claro de la visibilidad institucional y un indicador adelantado de liquidez duradera. Fuente: TIKR; análisis de AUM Advisors.
Lo que revelan los datos
En todos estos indicadores, las grandes salidas a bolsa lideran con amplios márgenes:
El volumen medio diario de negociación fue de 24,22 millones de dólares, frente a los 1,04 millones de dólares de las pequeñas salidas a bolsa, los 0,89 millones de dólares de las operaciones de des-SPAC y los 0,41 millones de dólares de las cotizaciones directas.
Una media de 9,5 analistas que cubren la operación, frente a 1,2 en el caso de las pequeñas salidas a bolsa, 1,4 en el de las operaciones de des-SPAC y 1,0 en el de las cotizaciones directas.
Sin embargo, si se mide el volumen de negociación como porcentaje de la capitalización bursátil —en lugar de como volumen absoluto—, las cotizaciones directas ocupan el segundo lugar, con 73,3 puntos básicos de capitalización bursátil al día, por delante de las des-SPAC, con 71,4, y de las pequeñas OPI, con 59,3. Esa segunda posición merece un análisis detallado: el volumen de negociación medido en relación con una capitalización bursátil que ya se ha desplomado refleja rotación, no liquidez; en términos de dólares, la mediana de las cotizaciones directas representa menos de la mitad del volumen diario de la mediana de las des-SPAC.
Cabe señalar también que las pequeñas salidas a bolsa y las operaciones de «de-SPAC» son prácticamente indistinguibles según estos indicadores: un volumen diario de 1,04 millones de dólares frente a 0,89 millones, y una media de 1,2 y 1,4 analistas que las cubren, respectivamente, mientras que el 77 % de las pequeñas salidas a bolsa y el 65 % de las operaciones de «de-SPAC» no cuentan con ningún tipo de cobertura de análisis.
Conclusiones clave: las fusiones con SPAC, las pequeñas salidas a bolsa y las cotizaciones directas suelen requerir tiempo para alcanzar los umbrales de liquidez exigidos por la mayoría de los inversores institucionales. Por este motivo, deben dedicar más tiempo y energía a la captación de inversores tras la cotización y, a menudo, necesitarán una oferta de venta adicional para dar el salto y convertirse en empresas en las que se pueda invertir de forma generalizada. En segundo lugar, las empresas que salgan a bolsa por cualquiera de estas tres vías tendrán que invertir en fomentar la cobertura de los analistas durante el primer año de cotización, cultivar relaciones, coordinar el análisis de los analistas con las actividades en los mercados de capitales y, en algunos casos, plantearse acuerdos de CMA con empresas seleccionadas.
Vía I: La salida a bolsa tradicional
La salida a bolsa tradicional sigue siendo la vía por defecto por una razón: es la única vía que permite alcanzar los tres objetivos —capital, liquidez y reconocimiento— en un solo acto, y cuenta con una infraestructura que las demás vías deben crear posteriormente, si es que llegan a poder hacerlo.
Lo que aporta una salida a bolsa bien llevada a cabo
Una amplia base de accionistas institucionales desde el primer día. El proceso de book-building asigna las acciones directamente a docenas de inversores institucionales seleccionados por los colocadores —fondos de inversión a largo plazo, especialistas sectoriales, compradores vinculados a índices— que se han reunido con la dirección, han analizado el proyecto y han decidido invertir en él. Cualquier otra vía debe ganarse esa participación reunión a reunión a lo largo de los siguientes uno o dos años.
Cobertura de análisis, sin demora. Los bancos colocadores suelen iniciar la cobertura de análisis tras el periodo de silencio posterior a la salida a bolsa —a menudo, entre tres y cinco analistas en cuestión de semanas para una operación de tamaño medio con colocadores de calidad—. La cobertura impulsa la visibilidad institucional, el contexto de valoración y el volumen de negociación; las empresas que llegan por otras vías suelen enfrentarse a un «desierto de análisis» de entre seis y dieciocho meses mientras establecen relaciones de cobertura.
Una acción con un volumen de negociación elevado durante el primer año. La amplia distribución inicial, los análisis de mercado y la inclusión en índices se combinan para generar la actividad bursátil inicial más sólida de las tres vías posibles para las salidas a bolsa de tamaño razonable.
Apoyo en el mercado secundario desde el principio. La opción «greenshoe» proporciona a los suscriptores tanto los medios como el incentivo para estabilizar la cotización inicial, un «amortiguador» del que carecen las otras dos vías.
La prima de reputación. Sea justo o no, la frase «hemos salido a bolsa en la NYSE/Nasdaq» tiene más peso entre los clientes, socios comerciales, entidades crediticias y posibles objetivos de adquisición que cualquier otra forma de expresarlo. Para las empresas cuya estrategia comercial depende de la credibilidad —ventas a grandes empresas, sectores regulados, programas de fusiones y adquisiciones—, esto no es un beneficio secundario; se refleja en las tasas de éxito y en las condiciones de los acuerdos.
Entender la subida del primer día: coste, señal y estrategia
La característica más comentada de las salidas a bolsa es la subida del precio el primer día. La rentabilidad media a largo plazo del primer día es de aproximadamente el 18 % (Ritter, 1980-2025); en 2025 fue del 19,7 % en el conjunto de las salidas a bolsa de EE. UU. y de alrededor del 25 % en el grupo de las que superaron los 100 millones de dólares.
Desde un punto de vista, la subida repentina supone un descuento implícito sobre el capital captado. Representa un valor incremental que se aporta a los inversores que recibieron asignaciones, en lugar de a la propia empresa. Esa interpretación es cierta: en una ronda de financiación de 300 millones de dólares, una subida del 20 % supone aproximadamente 60 millones de dólares en concesiones de precio, varias veces superior a la propia comisión de suscripción.
Pero el pop también merece una interpretación más matizada.
Una subida el primer día es, en cierto sentido, la prueba visible del éxito del marketing: la demanda superó con creces a la oferta, hasta el punto de que los inversores solo recibieron asignaciones parciales de las posiciones que deseaban, y pasaron las semanas siguientes comprando más en el mercado abierto. Esa demanda no satisfecha no se desperdicia; se convierte en la oferta del mercado secundario, en la cartera de órdenes posteriores y en la base de accionistas que respalda la acción durante sus primeros ciclos de resultados.
Las empresas cuyos planes incluyan múltiples rondas de financiación futuras (y, dados los registros de emisión en espera, los programas ATM y el mercado de valores convertibles del mercado estadounidense, la mayoría de las empresas en crecimiento deberían preverlo) pueden aceptar de forma racional una concesión en el precio de la primera ronda de financiación para asegurarse una base de inversores que haga que la segunda y la tercera rondas sean baratas y rápidas. La salida a bolsa se entiende mejor no como una venta única realizada al precio más alto posible, sino como la transacción inicial de una relación de financiación a largo plazo con el mercado público.
Por lo tanto, la recomendación práctica no es «evitar la subida repentina», sino «asegurarse de que la concesión sirva para algo». Una subida del 15-25 % con una cartera institucional de alta calidad, una cobertura de análisis rápida y una negociación activa supone una concesión bien invertida. Una operación cuyo precio se fija para que se produzca una «subida» por motivos de imagen, asignada a cuentas de capital especulativo que revenden el primer día, no aporta nada. La diferencia radica casi por completo en la selección de los colocadores y en la disciplina de asignación, que es donde los asesores del emisor se ganan el sueldo.
Cuándo la salida a bolsa es la opción más adecuada
La salida a bolsa es adecuada para empresas que puedan captar el interés y la atención de entidades aseguradoras de calidad; siendo realistas, se trata de ofertas de entre 50 y 100 millones de dólares o más, empresas con perfiles financieros que las instituciones puedan analizar y proyectos que se ajusten a un plazo de comercialización de dos semanas.
Es adecuado para empresas que valoran la prima de reputación, tienen previsto realizar financiaciones repetidas y pueden asumir el riesgo de mercado en la fecha de fijación del precio. Se adapta menos bien a las empresas que no alcanzan el umbral de tamaño, a los proyectos que requieren meses en lugar de semanas para explicarse, y durante los periodos en los que el calendario de salidas a bolsa está saturado de megafuentes que llevan mucho tiempo a la espera y que acaparan la atención de los suscriptores y los inversores —un fenómeno real en 2025-2026, cuando varias de las mayores ofertas de los últimos años salieron al mercado tras retrasos de varios años—.
Vía II: La fusión mediante la disolución de la SPAC
La fusión mediante una SPAC se ganó una mala reputación entre 2021 y 2023, en gran parte merecida. Sin embargo, si se utiliza de forma selectiva, ofrece una vía legítima y, en ocasiones, superior para cotizar en EE. UU. Los resultados tras la reforma muestran que esta estructura se comporta cada vez más como una herramienta disciplinada de los mercados de capitales.
Lo que realmente ofrece la des-SPAC
Marketing confidencial y prolongado para casos complejos. Una salida a bolsa (OPV) concede a la dirección dos semanas y un folleto fijo. Una operación de des-SPAC permite meses de interacción confidencial con el patrocinador y los posibles inversores de PIPE antes de que se haga público nada, lo cual resulta inestimable para empresas cuyo valor requiere una labor de sensibilización: tecnología novedosa, mercados desconocidos, historias complicadas.
Protección frente a las perturbaciones temporales del mercado. El precio de una salida a bolsa se fija en una sola noche; un titular sobre aranceles o unos malos resultados bursátiles esa misma semana pueden reducir la valoración o echar por tierra la operación. La valoración de una operación de des-SPAC queda fijada por contrato meses antes del cierre, y el proceso continúa incluso en medio de turbulencias del mercado que cerrarían la ventana de salida a bolsa.
La certeza de salir a bolsa. Una empresa que firma un acuerdo de fusión y lleva a cabo el proceso sabe que cotizará en bolsa. No corre el riesgo de gastar millones en una salida a bolsa que acabe retirándose —solo en 2025 se retiraron 36 salidas a bolsa—.
Ideal para historias relacionadas con tecnologías de vanguardia y «grandes apuestas». Las empresas dedicadas a la computación cuántica, la energía nuclear, el espacio, los minerales críticos, la tecnología de defensa y otros campos similares pueden resultar difíciles de valorar basándose en cifras a corto plazo, lo que complica el proceso convencional de book-building. El formato negociado —una contraparte sofisticada, seguida de un consorcio PIPE que respalda una tesis a largo plazo— les viene como anillo al dedo, y los resultados lo demuestran: en nuestro informe de julio, cuatro de las siete empresas que se separaron de una SPAC en el primer semestre de 2026 y que cotizaban por encima de su precio de referencia de 10,00 dólares eran empresas de computación cuántica, cada una de las cuales cerró con una ronda PIPE de 100 millones de dólares o más.
Rapidez, para quienes están preparados. Una empresa objetivo que cuente con auditorías conformes a las normas de la PCAOB y con estados financieros propios de una sociedad cotizada puede pasar de la firma del acuerdo a su cotización en bolsa en un plazo de tres a seis meses.
No depende de la cola de suscripción. Cuando los mercados de capitales están activos, pero la cartera de OPI está saturada con operaciones de gran envergadura y muy conocidas que llevan años esperando a salir a bolsa, los emisores más pequeños tienen dificultades para captar la atención de los suscriptores y conseguir un hueco en el calendario. La «de-SPAC» no tiene que esperar en esa cola.
Los costes y los riesgos: sin rodeos
Dilución. La aportación del promotor (históricamente, el 20 % del capital social de la sociedad instrumental a un coste nominal), sumada a los warrants y derechos en circulación, puede diluir de forma significativa el capital de la empresa resultante de la fusión. Este es el mayor coste de la estructura y debe tenerse en cuenta con total transparencia a la hora de compararlo con las comisiones de salida a bolsa.
Una base accionarial concentrada y un volumen de negociación reducido en las primeras etapas. Dado que los reembolsos de los fondos de inversión se sitúan en una mediana del 89 % en el primer semestre de 2026, el registro de accionistas tras el cierre suele estar compuesto apenas por los titulares de la inversión PIPE y el patrocinador. Las consecuencias prácticas: baja liquidez durante aproximadamente los primeros seis meses y una volatilidad extrema de los precios con un volumen reducido, lo que puede resultar inquietante tanto para los empleados que poseen acciones como para los socios comerciales que siguen la cotización. El universo institucional suele esperar a que haya un historial de cotización de entre 90 y 360 días y un historial de resultados antes de abrir posiciones.
El «desierto de cobertura». La ausencia de un consorcio de suscriptores implica que no se inicia automáticamente el análisis de la empresa; la mayoría de las empresas que se separan de una SPAC cotizan en bolsa entre seis y doce meses antes de que aparezca el primer analista, y la cobertura debe ganársela cultivando relaciones tanto con el sector de análisis como con el bancario, mediante la visibilidad en conferencias y una ejecución coherente.
La «mancha de las SPAC» que aún persiste. Las crisis de 2021-2023 dejaron una imagen negativa asociada al propio concepto. Aunque esta imagen se está desvaneciendo a medida que aumentan los casos de éxito tras la reforma, una operación de «des-SPAC» sigue contando con más escépticos que una salida a bolsa (OPV).
Lo que indican los datos
De las 699 operaciones de «de-SPAC» completadas desde 2010, solo el 14,9 % cotiza por encima del precio original de 10,00 dólares del fondo fiduciario —la cotización de referencia que dio fama a esta estructura—. Pero ese tipo de referencia es un retrovisor dominado por los años de la burbuja. De las 22 operaciones de salida de SPAC completadas en el primer semestre de 2026, cinco —el 23 %— cotizan por encima de los 10,00 dólares, muy por encima del tipo histórico, y el mercado está evaluando la calidad de las operaciones antes y con mayor precisión que en cualquier otro momento de la historia de esta estructura. El indicador más fiable es el capital institucional comprometido al cierre de la operación:
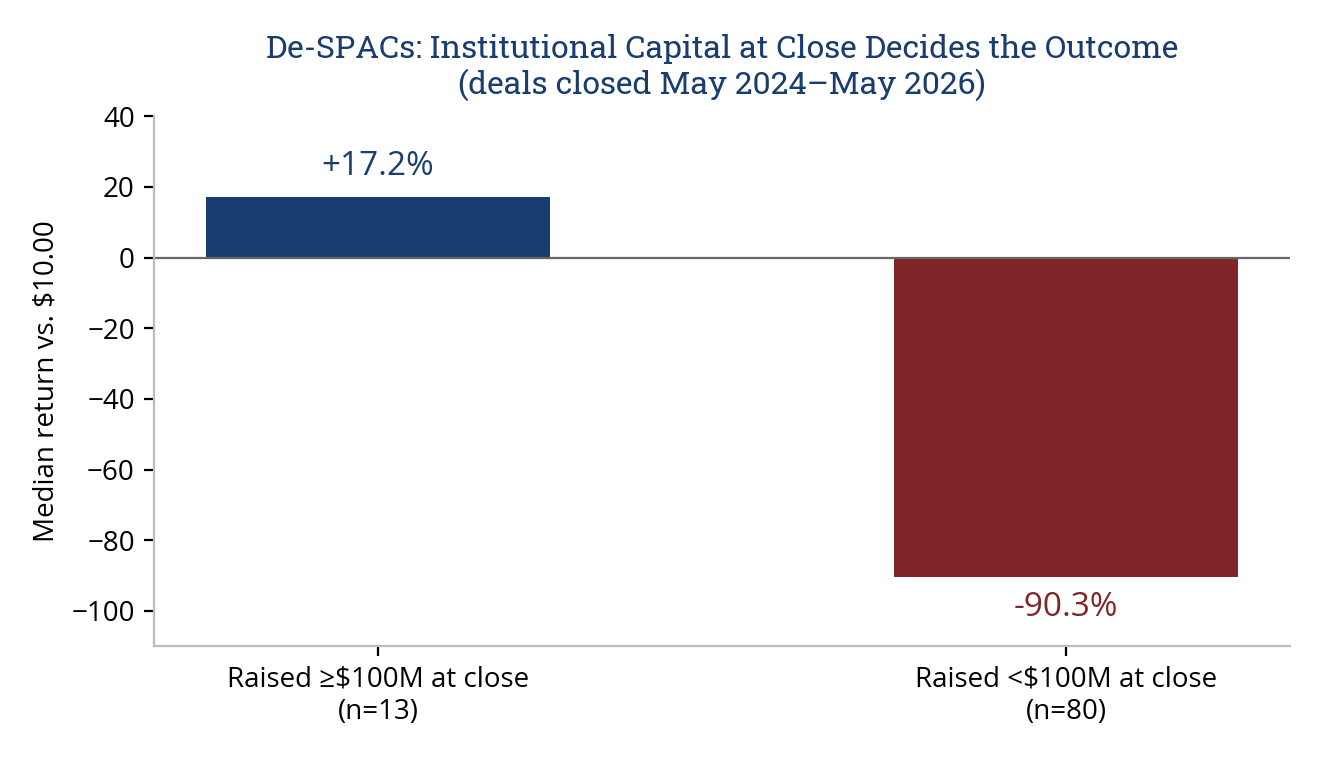
Figure 5. Median de-SPAC return vs. the $10.00 trust price by institutional capital raised at close (straight equity PIPE plus retained trust), deals closed May 2024–May 2026, n=93; p < 0.000001. Source: SPAC Insider; AUM Advisors analysis.
Una operación de des-SPAC que atrajo 100 millones de dólares o más de capital institucional al cierre registró una rentabilidad media del +17,2 % en los últimos dos años; las operaciones por debajo de ese umbral registraron un −90,3 %. La votación de rescate refleja la misma tendencia en tiempo real: en el primer semestre de 2026, cada una de las tres operaciones con menor índice de rescate cotiza por encima de los 10,00 dólares, mientras que, de las doce operaciones que perdieron más del 90 % de la confianza, solo una lo hace.
La interpretación práctica para un consejo de administración: la operación «de-SPAC» funciona cuando los inversores institucionales, que tienen libertad para retirarse, deciden financiar tu operación a gran escala, y el proceso PIPE es donde se toma esa decisión.
Todo es negociable, y la elección del vehículo es la mitad del resultado
La objeción habitual al proceso de des-SPAC —la obligación de vender el 20 %— está cada vez más desfasada.
Nuestro estudio de julio de 2026 sobre todos los acuerdos de combinación de negocios del primer semestre, titulado «Everything Is Negotiable», documentó diez estructuras de «promote» distintas en un solo semestre: «promotes» reducidos a un porcentaje fijo de la empresa combinada, «promotes» que solo se consolidan por encima de los 12,00 dólares, «promotes» que se pierden según fórmulas vinculadas a la retención de la confianza y, en un caso, un «promote» que cambió de manos a 1,75 dólares por acción de fundador. Las cláusulas de ganancias futuras, los calendarios de bloqueo, los acuerdos de no rescate y las compras a plazo ofrecen a una empresa objetivo bien asesorada múltiples palancas para alinear los incentivos de los patrocinadores, la inversión PIPE y la propia empresa.
Conclusión: las condiciones que consigue una empresa objetivo dependen en gran medida del vehículo que elija y de la preparación con la que acuda a la operación. Antes de firmar con cualquier SPAC, el consejo de administración debe comprender el excedente de warrants y derechos del vehículo (que subsiste tras la fusión), la estructura de remuneración diferida del asegurador (honorarios que dependen del asesoramiento sobre las condiciones del cierre), el historial de prórrogas del fideicomiso y el saldo restante (un vehículo con experiencia que se ve sometido a la presión de los plazos negocia de forma diferente a uno nuevo) y el historial del patrocinador en operaciones anteriores. Esta diligencia no es nada glamurosa, pero resulta decisiva, y es precisamente el trabajo que un asesor independiente y con experiencia en mercados de capitales realiza para la empresa objetivo, cuyos intereses difieren de los de cualquier otra parte presente en la mesa de negociaciones.
Vía III: La cotización directa
La cotización directa resuelve un problema concreto de forma elegante: una empresa que no necesita recaudar capital, pero cuyos accionistas necesitan liquidez y cuyo negocio se beneficia de cotizar en bolsa, puede cotizar sin dilución, sin descuento de suscripción y sin ofrecer un descuento el primer día a los inversores a los que se les ha asignado acciones.
Spotify y otra docena de grandes empresas de renombre lo utilizaron de esa manera entre 2018 y 2021, con excelentes resultados a largo plazo.
La pregunta que se plantean la mayoría de los lectores de esta guía es otra: ¿qué ofrece esta vía a una empresa mediana o pequeña que el mercado público aún no conozca? Los recientes datos históricos aportan una respuesta inusualmente clara.
El caso legítimo
Para la empresa adecuada, las ventajas de una cotización directa son reales:
La cotización en bolsa y una moneda pública sin necesidad de recaudar capital innecesario;
Liquidez para los titulares actuales desde el primer día, sin restricciones por períodos de bloqueo;
No se aplicará ningún descuento de suscripción ni se realizará ninguna transferencia el primer día a los inversores a los que se haya asignado;
La posibilidad de obtener capital más adelante, como emisor con experiencia, a través del mecanismo de emisión posterior descrito anteriormente.
Los bancos de inversión más innovadores también han desarrollado estructuras que facilitan el camino a las empresas más pequeñas: normalmente, una colocación privada dirigida a fondos de cobertura e inversores particulares en los meses previos a la cotización, lo que proporciona el número de accionistas y el capital flotante que exige la bolsa, a lo que sigue la propia cotización. Una empresa que opta por esta vía suele considerarla un plan en dos fases: alcanzar la condición de empresa cotizada ahora y recaudar capital más adelante a precios de mercado.
Por qué esta tendencia va en aumento, y por qué los consejos de administración deberían comprender el motivo
Las salidas a bolsa directas están registrando su año con mayor volumen hasta la fecha: 18 en 2026 hasta finales de agosto, frente a las 9 de 2025 y las 3 de 2024. Parte de este crecimiento se debe al descubrimiento legítimo de esta figura.
En parte, francamente, se debe al arbitraje regulatorio. A partir de 2025, el Nasdaq elevó sustancialmente el listón para las pequeñas salidas a bolsa: requisitos mínimos de ingresos por la oferta pública, una norma según la cual solo los ingresos de la oferta (y no las acciones de reventa no registradas previamente) cuentan a efectos de las pruebas de capital flotante, normas más estrictas para determinados emisores transfronterizos y una mayor facultad discrecional para denegar las cotizaciones. Esas reformas se aplican a las ofertas; y una cotización directa basada únicamente en la reventa no implica una oferta, por lo que no está sujeta al mismo escrutinio en cuanto al volumen de las asignaciones y la identidad de los nuevos inversores.
Para una empresa que ya no cumple los requisitos para acceder por la puerta principal, la puerta lateral se ha convertido en la vía más fácil. Las pruebas de cotización siguen aplicándose con umbrales elevados (200 %), pero, cuando no existe un mercado privado de negociación, se comparan con una valoración realizada por un tercero independiente que la propia empresa encarga; y el rigor con el que las bolsas evalúan esos análisis de valoración es, en nuestra opinión, una cuestión aún por resolver en este segmento del mercado.
Es una pregunta que deberían plantearse los consejos de administración, ya que el mercado ha emitido su propio veredicto sobre la respuesta.
Lo que se desprende del expediente
Figura 6. Rentabilidad desde la apertura hasta el cierre del primer día para las 18 cotizaciones directas estadounidenses completadas en lo que va de 2026, con cotizaciones de apertura y cierre verificadas. Mediana: −13,8 %; 11 de las 18 cerraron por debajo del precio de apertura. QumulusAI, excluida de borradores anteriores por carecer de un precio de apertura verificado, se incluye ahora con un +63,8 %. Fuente: Jay Ritter, Tabla 13a (actualizada el 27 de agosto de 2026); datos de las bolsas; análisis de AUM Advisors.
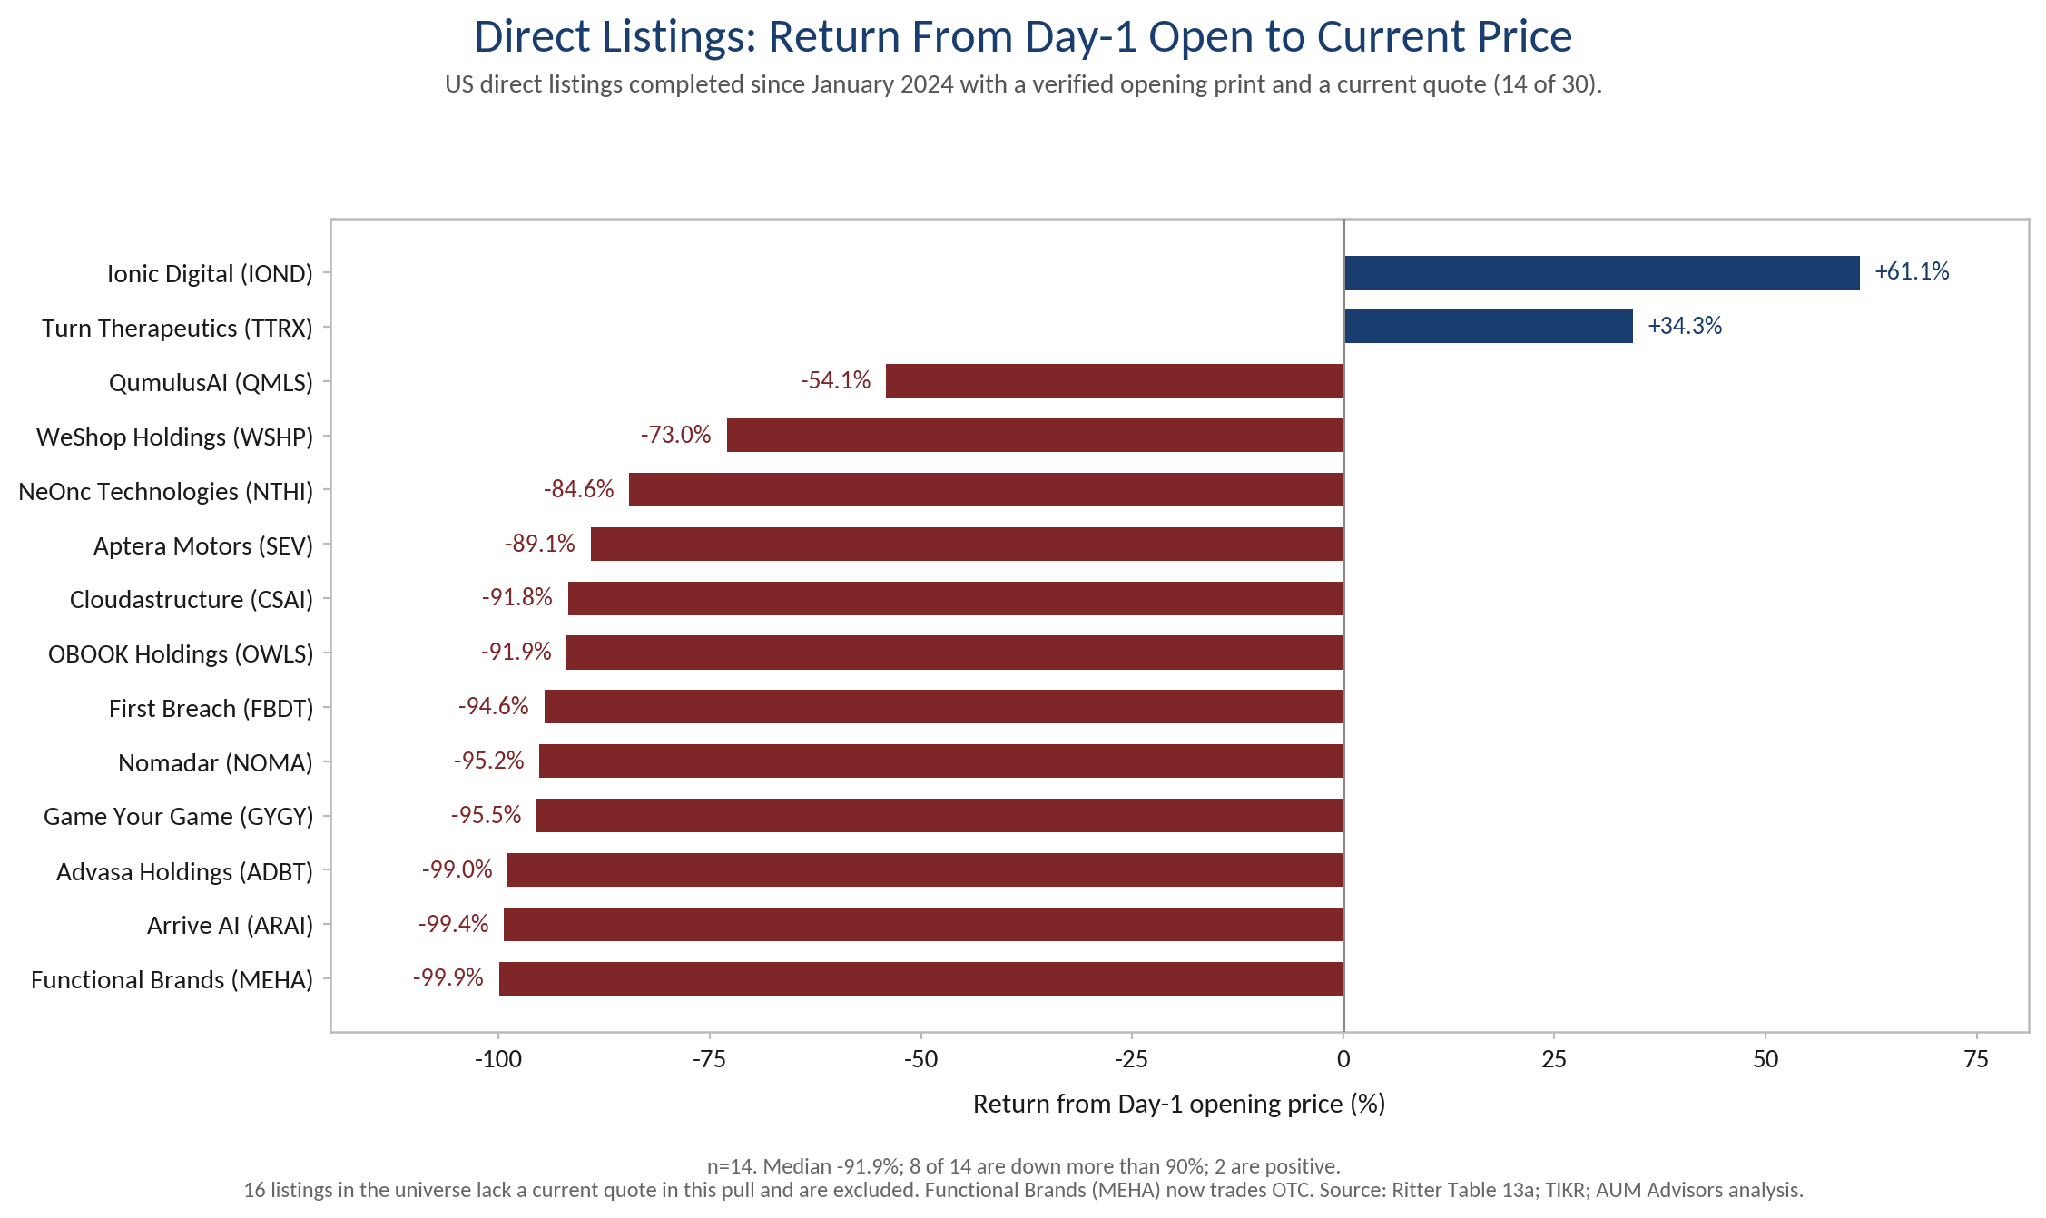
De las 30 salidas a bolsa directas realizadas desde enero de 2024 con datos de negociación verificados, 22 cerraron su primer día por debajo del precio de apertura (mediana de la diferencia entre el precio de apertura y el de cierre: −25,6 %). En comparación con la cotización actual, la mediana de las salidas a bolsa directas de la submuestra con cotización en tiempo real ha perdido el 91,9 % de su valor de apertura.
Dos valores de la cohorte cotizan por encima de su precio de salida a bolsa: Ionic Digital, con una subida del 61 %, y Turn Therapeutics, con una subida del 34 %. Merece la pena analizar con precisión el motivo, ya que Ionic no es una excepción a la pauta, sino la prueba misma de la misma. Ionic llegó con una amplia base de accionistas preexistente (acreedores de la masa patrimonial de Celsius Mining que ya poseían las acciones), una ronda de financiación institucional de 400 millones de dólares completada antes de la cotización al precio de referencia de 53 dólares y asesores de primer nivel. En otras palabras, ya existía un auténtico mercado bilateral antes de la subasta de apertura. Todas las demás empresas del grupo recurrieron a la subasta de apertura para crear un mercado que aún no existía, y la subasta respondió
La advertencia para los consejos de administración que barajan el plan de dos pasos —salir a bolsa ahora, recaudar fondos más adelante— es clara: una salida a bolsa que se inicia con una valoración poco realista y acaba fracasando no preserva la opción de recaudar capital más adelante; más bien la echa por tierra. Una empresa cuyas acciones cotizan entre un 60 % y un 90 % por debajo de su precio de apertura se enfrenta a alternativas de financiación que, en el mejor de los casos, son dilutivas y, en el peor, abusivas —bonos convertibles con descuento, instrumentos de precio variable, líneas de crédito sobre acciones—, precisamente las estructuras que nuestro estudio sobre la salida de las SPAC identifica como indicadores de un fracaso posterior.
Un consejo de administración que opte por esta vía debería buscar lo mismo que ofrece un folleto de salida a bolsa: pruebas fehacientes, antes del día de la cotización, de que inversores reales adquirirán las acciones al precio previsto. Cuando existen esas pruebas, la cotización directa resulta eficiente y honesta. Cuando no las hay, la subasta de apertura dictará sentencia, de forma pública y a costa de los accionistas.
Los bancos: las mismas entidades, tres trabajos muy diferentes
Los mismos bancos de inversión aparecen en las tres estructuras, pero su función, sus aspectos económicos, sus obligaciones y su exposición jurídica difieren tanto que un consejo de administración debería tratarlos como tres contrapartes distintas que, casualmente, comparten el mismo membrete. Comprender estas diferencias explica en gran medida lo que cada vía ofrece —y lo que no ofrece—.
Tabla 2. El papel, los aspectos económicos, el contenido y la responsabilidad de los bancos en las tres estructuras. Fuente: AUM Advisors.
De ello se derivan tres implicaciones prácticas.
En primer lugar, el descuento de la OPI no es simplemente una comisión de venta, sino que refleja el compromiso de capital, la responsabilidad legal y las obligaciones posteriores a la salida a bolsa que las comisiones de otras estructuras no incluyen; comparar los porcentajes nominales de las comisiones entre las distintas vías sin tener en cuenta lo que se obtiene a cambio de dicha comisión constituye un error de categoría.
En segundo lugar, en una operación de des-SPAC, la empresa objetivo debe tener en cuenta los incentivos de cada banco a la hora de sopesar su asesoramiento: un asesor que reciba una remuneración diferida pagadera únicamente al cierre de la operación no es neutral respecto a si la operación se cierra o no. Es posible que algunos asesores y agentes de colocación de des-SPAC altamente cualificados no cuenten con ningún equipo de análisis creíble, mientras que otros bancos pueden solicitar un acuerdo de CMA que garantice principalmente el apoyo en materia de análisis y la comercialización posterior a la salida a bolsa. Solo un banco de inversión, que nosotros sepamos, garantiza el análisis en sus OPI de SPAC. Los acuerdos de derecho de tanteo en las OPI de SPAC pueden actuar como una «píldora venenosa» implícita, lo que disuade a otros bancos de inversión de ofrecer apoyo en materia de análisis y negociación durante el primer año de cotización.
En tercer lugar, en una cotización directa, el nombre del asesor que figure en la portada, por muy destacado que sea, no implica la diligencia, el capital ni el apoyo de un suscriptor; así lo indicará el propio folleto informativo, y los consejos de administración deben interpretar esa frase como una verdad literal.
El marco de decisión
Tres preguntas, respondidas con sinceridad, permiten reducir rápidamente las opciones.
¿Necesitas capital primario en los próximos doce meses? Si la respuesta es sí, la cotización directa en su forma actual queda descartada de hecho, y la elección es entre una OPI y una des-SPAC. Si la respuesta es no —de verdad que no—, la cotización directa entra en escena.
¿Qué grado de certeza en la fijación del precio necesitas y cuánto vale? Si tus planes dependen realmente de una valoración fijada con meses de antelación —adquisiciones pendientes, condiciones contractuales, una historia compleja que requiere una campaña de marketing exhaustiva—, el precio negociado de la salida de la SPAC es una ventaja real por la que merece la pena pagar, siempre que las condiciones se negocien en función del mercado actual descrito anteriormente. Si la flexibilidad en la fecha de fijación del precio es aceptable, el precio resultante del libro de órdenes de la OPI sale más barato de lo que los consejos de administración suponen, una vez que se tienen en cuenta los beneficios posteriores.
Si tus acciones comenzaran a cotizar mañana sin ninguna campaña de marketing, ¿existiría realmente un mercado bilateral? No se trata de si «nuestra empresa es conocida», sino de si es conocida por los inversores del mercado público, con una voluntad demostrada de adquirir las acciones a la valoración que tú tienes prevista. Ionic Digital podría responder que sí, y por eso funcionó su cotización directa. Si la respuesta sincera es no, la cotización directa no es un atajo, y la elección entre una OPI y una operación de «de-SPAC» depende de las preguntas 1 y 2, además del umbral de tamaño: las empresas por debajo de la escala que atrae a suscriptores de calidad deberían sopesar la vía de la operación de «de-SPAC» con PIPE institucional frente al historial documentado de las OPI de microcapitalización.
La tabla resumen
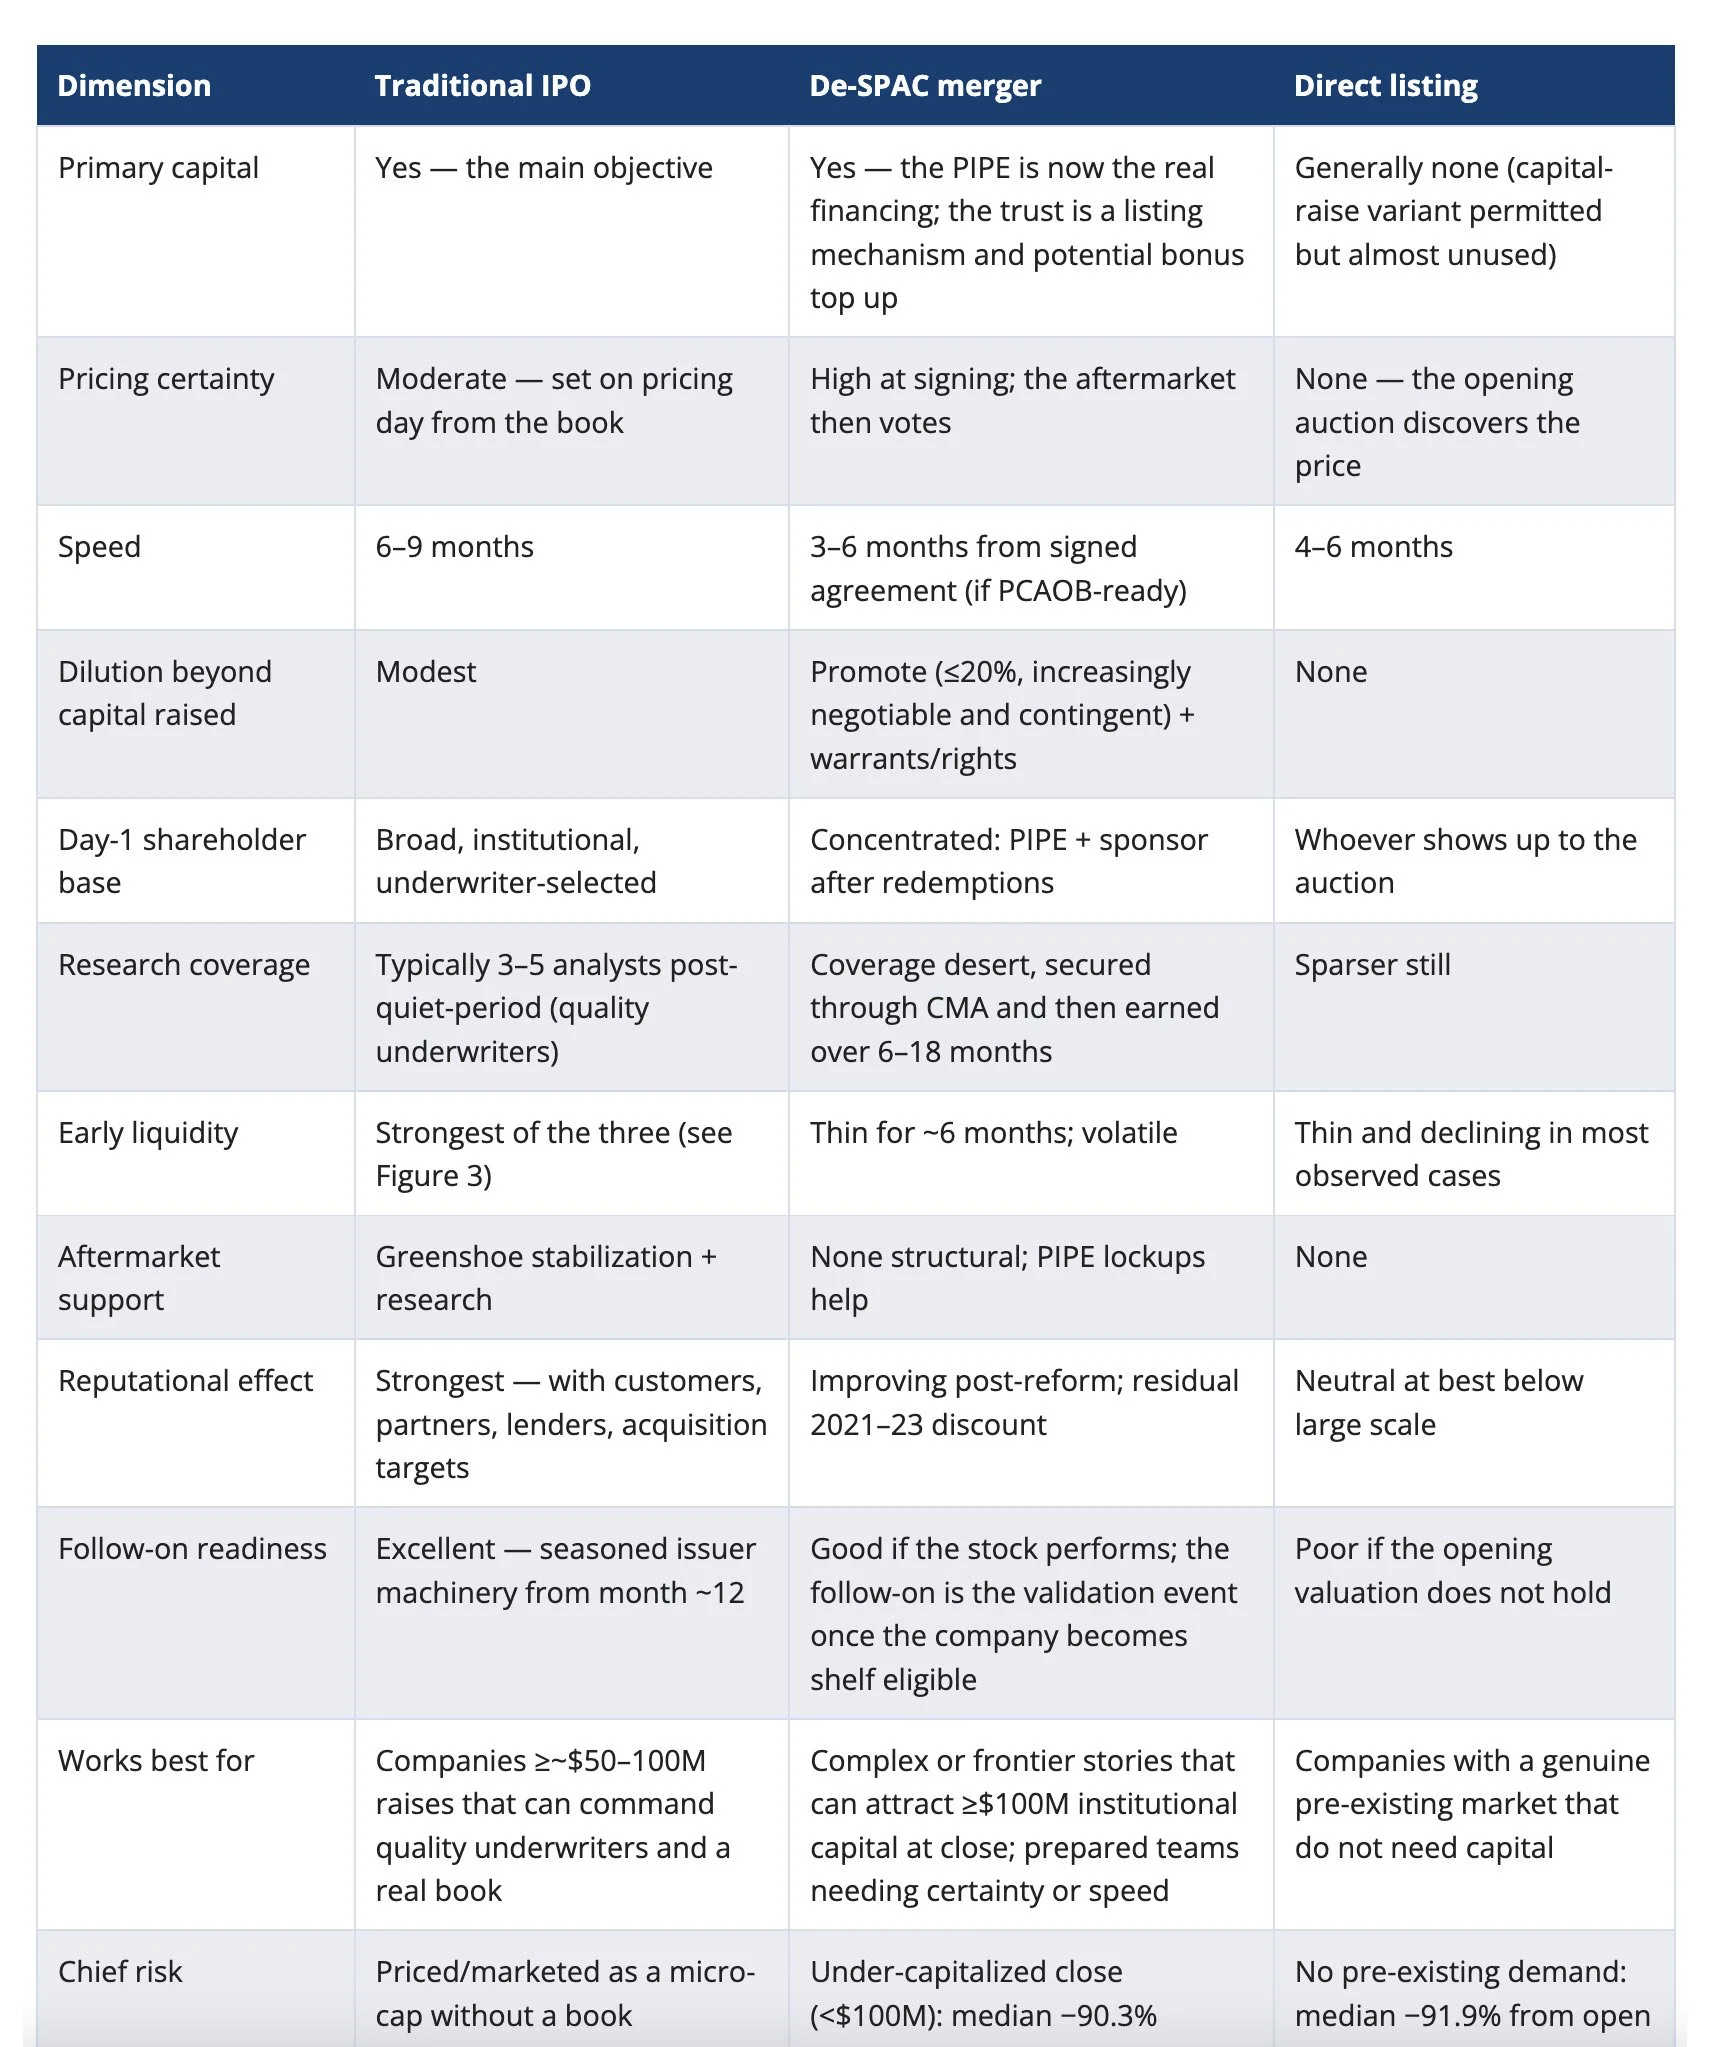
Tabla 3. Las tres trayectorias, resumidas en comparación con los resultados de 2024-2026. Fuentes: Renaissance Capital; SPAC Insider; Jay Ritter; datos de las bolsas; análisis de AUM Advisors.
Un requisito que comparten las tres vías
Sea cual sea la vía que elija una empresa, la infraestructura propia de una sociedad cotizada debe estar presente desde el primer día: auditorías conforme a las normas de la PCAOB, controles internos ajustados al calendario de la ley SOX, un consejo de administración con comités independientes cualificados, políticas de divulgación y formación sobre la Reg FD, un marco de directrices diseñado para ser superado, y un programa de relaciones con los inversores creado antes —y no después— de la cotización.
Nuestro estudio «Las cinco disciplinas para el éxito en el De-SPAC» detalla este proceso de preparación; la lista de comprobación es igualmente aplicable a las tres vías, y los emisores internacionales deberían comenzar a seguirla entre doce y dieciocho meses antes de cualquier fecha prevista para la cotización.
La dimensión transfronteriza
Para las empresas internacionales, la decisión de cotizar en EE. UU. conlleva consideraciones adicionales —y, cada vez más, datos que les sirvan de referencia—, ya que el ciclo actual es el más internacional de la historia del mercado estadounidense. Los emisores extranjeros representaron el 57 % de las OPI estadounidenses de 2025. Veinte de las 47 empresas objetivo de las operaciones de salida de SPAC anunciadas en el primer semestre de 2026 —el 43 %— tienen su sede fuera de Estados Unidos, repartidas por Europa, Asia-Pacífico, Canadá y Oriente Medio; entre las empresas más destacadas del primer semestre se encuentran empresas tecnológicas finlandesas, singapurenses y canadienses que debutaban en el mercado estadounidense. Y en agosto de 2026, una empresa de tecnología financiera con sede en Tokio completó la primera cotización directa japonesa en el Nasdaq.
Ahora, cada puerta es una vía de acceso transfronteriza. Sin embargo, las lecciones que nos enseña la historia cobran aún más relevancia en el extranjero:
El umbral de tamaño tiene un impacto aún mayor. Los emisores internacionales más pequeños llevan años recurriendo a las OPI estadounidenses de microcapitalización —la vía con los resultados documentados más débiles de todas las que figuran en esta guía—. El consejo de administración de una empresa internacional que tenga previsto lanzar una OPI de 10 millones de dólares estadounidenses debería compararla, seriamente, con una operación de des-SPAC que cuente con una ronda de financiación PIPE institucional comprometida, y con la opción de esperar a realizar una oferta de mayor envergadura que despierte un interés institucional real.
La salida de la SPAC se ha convertido discretamente en una vía de acceso transfronteriza de calidad institucional. IQM Quantum Computers —líder finlandés en hardware cuántico— cerró su fusión el 1 de julio de 2026 con modestos reembolsos y una ronda de financiación PIPE ampliada a 145 millones de dólares, que incorporó a la institución de pensiones finlandesa Ilmarinen junto a los accionistas existentes: un modelo de empresa europea de tecnología avanzada que accede al capital estadounidense manteniendo intacta la validación institucional; a principios de septiembre, cotiza ligeramente por encima de su nivel de referencia de 10,00 dólares, a 10,80 dólares.
El historial de resultados desfavorables de las cotizaciones directas tiene un carácter desproporcionadamente internacional. OBOOK Holdings (Taiwán) alcanzó una valoración de 4.900 millones de dólares en su primer día de cotización, en octubre de 2025, y cotiza un 92 % por debajo de su precio de apertura, a 5,48 dólares. Advasa Holdings (Tokio) abrió a 12,00 dólares el 25 de agosto de 2026 y cerró su primer día a 6,26 dólares —una caída del 48 %—, con los inversores minoristas del mercado nacional como principales impulsores de la demanda. Desde entonces, ha caído hasta los 0,13 dólares, más del 98 % por debajo de su cotización de apertura. Los emisores transfronterizos que barajan esta vía se enfrentan al coste reputacional adicional que supone un fracaso visible en su mercado nacional, donde les observan la próxima ronda de financiación, el próximo cliente y la próxima contratación.
Casos prácticos: Las vías en la práctica
Ionic Digital (IOND) | Una cotización directa bien hecha | Julio de 2026 | +61 % desde la apertura
Ionic Digital surgió del patrimonio de Celsius Mining con una amplia base de accionistas acreedores que ya poseían el capital social, completó una ronda de financiación institucional de 400 millones de dólares al precio de referencia de 53 dólares antes de su salida a bolsa y contrató a J.P. Morgan, Jefferies y BTIG como asesores. La acción abrió a 50 dólares, cerró su primer día a 62,90 dólares y, desde entonces, ha alcanzado los 80,56 dólares —una de las dos únicas cotizaciones directas desde enero de 2024 que cotizan por encima de su precio de apertura—. La lección: la cotización directa funciona cuando ya existe un mercado bilateral antes de la subasta. Ionic fue la primera en crearlo.
PayPay (PAYP) y DSC Holdings (DSC) | Dos salidas a bolsa, un año | 2026
El ejemplo más claro de la existencia de un mercado de OPI de dos niveles lo constituyen dos emisores asiáticos que cotizaron en el Nasdaq con tres meses de diferencia entre uno y otro.
PayPay —la plataforma de pagos japonesa de SoftBank, rentable con unos ingresos de 2.300 millones de dólares— fijó el 12 de marzo el precio de su salida a bolsa, por valor de 880 millones de dólares, en 16,00 dólares, situándose por debajo del rango de 17-20 dólares durante una de las semanas más volátiles del año, en lugar de posponerla. Todo salió según lo previsto: la acción abrió con una subida del 19 % y cerró su primera semana con un alza del 32 %; ARK compró el primer día; siete o más analistas iniciaron sus recomendaciones tras el periodo de silencio (Jefferies con una recomendación de «Comprar» a 28 dólares, seguido de Bank of America, Wolfe, Morgan Stanley, Mizuho, Citi y Cantor); y los ADS se negocian a diario por millones de acciones con una capitalización de entre 10 000 y 11 000 millones de dólares. Seis meses después, las acciones se han recuperado hasta los 17,04 dólares, ligeramente por encima del precio de emisión de 16,00 dólares, y el resultado sigue siendo un éxito en todos los objetivos de esta guía: PayPay ha recaudado aproximadamente 497 millones de dólares de capital primario, sus primeros accionistas han recuperado casi la totalidad de su inversión y la empresa entra en su primera ventana de venta con la cobertura, la participación y la liquidez que constituían el objetivo de todo el proceso.
DSC Holdings —una empresa china de software para el mercado de coches de segunda mano respaldada por Ant, con una cuota de mercado del 90 % en su nicho— recaudó 51 millones de dólares el 25 de junio a un precio de 17,00 dólares, con Deutsche Bank y CICC como principales intermediarios. Los nombres eran de primera línea; la operación, no tanto: tres millones de ADS, un flottante de aproximadamente el 6 % de las acciones en circulación y sin profundidad de mercado detrás. La acción abrió por debajo del precio de emisión, a 16,00 dólares, cayó hasta los 5,77 dólares en cuatro días de negociación y se sitúa ahora cerca de los 8,00 dólares —una caída de más del 50 % respecto al precio de oferta—, con una cobertura mínima y un volumen de negociación escaso. La lección: las ventajas de una OPI residen en las características de escala y distribución, no en la forma jurídica —ni siquiera en el membrete—. Una oferta de 51 millones de dólares no puede comprar lo mismo que una de 880 millones, independientemente de quién la suscriba. Compra el producto real o busca otra opción.
StablecoinX | El capital es necesario, pero no suficiente | Junio de 2026 | −21 % frente a 10,00 $ tras una caída del 80 %
La mayor operación PIPE del primer semestre de 2026 —893 millones de dólares procedentes de destacados inversores en activos digitales— corresponde a una operación que se cerró con el 99,6 % del fondo rescatado tras una vida útil de la SPAC de cuatro años y medio, que abarcó ocho prórrogas, y cuya cotización había caído aproximadamente un 80 % según nuestro informe de julio; desde entonces se ha recuperado hasta los 7,93 dólares, un 21 % por debajo del precio de 10,00 dólares del fondo fiduciario. Una operación PIPE de nueve cifras puede financiar un balance, pero no puede sustituir a un modelo de negocio que ofrezca a los inversores públicos una razón para mantener sus acciones. La lección: todos los umbrales cuantitativos de esta guía son necesarios, pero ninguno es suficiente. Las empresas que salen de la estructura SPAC con éxito son, ante todo, negocios y, en segundo lugar, operaciones de financiación.
Conclusión: Adapta tu trayectoria profesional a la empresa
No existe una fórmula ideal para salir a bolsa en EE. UU. Hay tres tipos diferentes de operaciones, con tres contrapartes distintas, tres estructuras de costes diferentes y tres primeros años distintos como empresa cotizada; además, hay un historial —que ahora abarca más de 1.100 operaciones— que muestra qué tipo de empresas se benefician en cada caso.
La salida a bolsa recompensa la envergadura y la calidad del patrocinio con el paquete más completo que ofrecen los mercados públicos.
El proceso de salida de la SPAC premia la preparación, la negociación y la capacidad de atraer capital institucional comprometido, y castiga rápidamente la falta de estos elementos.
La cotización directa beneficia a aquellas pocas empresas cuyo valor de mercado ya es conocido y da una costosa lección pública al resto.
La tarea del consejo de administración no consiste en elegir la opción que presente el mejor folleto, sino en determinar, con honestidad, qué descripción se ajusta a la empresa y, a continuación, prepararse a fondo para poder aprovechar las ventajas de la opción elegida.
Esa preparación —el análisis minucioso de la entidad, la negociación de las condiciones, la selección de inversores, la preparación de la empresa y el programa de comunicación que convierte una salida a bolsa en una sociedad cotizada líquida, respaldada y con participación institucional— es donde se decide el resultado, sea cual sea el camino elegido. Y es también, y no por casualidad, donde el asesoramiento independiente y experimentado se gana su lugar en la mesa.
La estructura no determina el resultado. Lo que lo determina es la adecuación entre la estructura y la empresa, y los datos disponibles muestran ahora con exactitud cómo es esa buena adecuación en cada trayectoria.
La preparación para cualquiera de las tres vías comienza en el mismo punto: nuestra guía sobre la salida a bolsa y la preparación para ser una empresa cotizada.
Acerca de AUM Advisors
AUM Advisors es una firma de asesoramiento de alto nivel especializada en relaciones con inversores, estrategia de mercados de capitales y comunicaciones con inversores para emisores internacionales y situaciones complejas en los mercados de capitales estadounidenses, incluyendo salidas a bolsa (OPV), des-SPAC, cotizaciones directas y operaciones transfronterizas. Los directores de la empresa han asesorado a equipos directivos en más de 100 salidas a bolsa, SPAC y operaciones posteriores en Estados Unidos, Japón, Europa, la Gran China y el Sudeste Asiático. AUM Advisors solo colabora con empresas cuyo modelo de negocio y gobernanza pueda respaldar: la selectividad es un principio fundamental, no una limitación.
Estudios relacionados: «Las cinco disciplinas para el éxito de la salida de una SPAC» (junio de 2026) · «El cuadro de mando de la salida de una SPAC» (trimestral) · «Todo es negociable: condiciones de los acuerdos de salida de una SPAC» (julio de 2026). Contacto: Crocker Coulson, fundador y director ejecutivo | crocker.coulson@aumadvisors.com | (646) 652-7185 | aumadvisors.com
Fuentes de datos, metodología y notas informativas
Datos sobre salidas a bolsa: Informes anuales de Renaissance Capital sobre el mercado de salidas a bolsa en EE. UU. (2024, 2025) y estadísticas acumuladas hasta la fecha de 2026 (salidas a bolsa y cotizaciones directas, capitalización bursátil ≥ 50 millones de dólares, excluidas las SPAC y los fondos de capital fijo). Datos sobre la rentabilidad a largo plazo en la primera jornada de cotización: Jay Ritter, Universidad de Florida. Los ingresos acumulados hasta la fecha de 2026 incluyen una cotización de 75 000 millones de dólares que representa más de la mitad del total.
Datos sobre la salida de las SPAC: universo SPAC Insider; análisis de AUM Advisors tal y como se publica en los estudios complementarios. Rentabilidades ajustadas por desdoblamientos, calculadas tomando como referencia el precio de salida a bolsa de la SPAC de 10,00 dólares.
Datos sobre salidas a bolsa directas: conjunto de datos de AUM Advisors sobre todas las salidas a bolsa directas en EE. UU. desde enero de 2024, conciliado con la Tabla 13a de Jay Ritter (actualizada el 27 de agosto de 2026); precios del primer día verificados con respecto a los cierres oficiales de las bolsas, ajustados por divisiones de acciones. Los precios actuales corresponden al 10 de septiembre de 2026 para las cotizaciones completadas en 2024 y 2025, y al 14 de septiembre de 2026 para las completadas en 2026. El universo está compuesto por 30 cotizaciones; 14 de ellas cuentan tanto con un precio de apertura verificado como con una cotización actual en tiempo real, y las estadísticas de rentabilidad calculadas hasta el precio actual se han obtenido a partir de esa submuestra.
Esta guía tiene carácter meramente informativo y no constituye asesoramiento en materia de inversiones, jurídica o fiscal, ni una oferta de venta ni una solicitud de oferta de compra de ningún valor. Los resultados pasados no son indicativos de resultados futuros.
¿Estás pensando en cotizar en bolsa en EE. UU.?
AUM Advisors asesora a equipos directivos y consejos de administración internacionales en materia de salidas a bolsa, fusiones tras la escisión de una SPAC, cotizaciones directas y el desarrollo de las relaciones con los inversores que convierten a una empresa cotizada en una sociedad pública líquida, con cobertura y con participación institucional.
Solicita una consulta con Crocker Coulson →
Investigación complementaria: La ficha de evaluación De-SPAC · Todos los datos sobre el patrimonio gestionado (AUM)