
Centro de recursos sobre cotizaciones en EE. UU.
Las empresas coreanas y la ventana de cotización en EE. UU.
Parte de la guía de AUM: Salida a bolsa y preparación de las empresas cotizadas
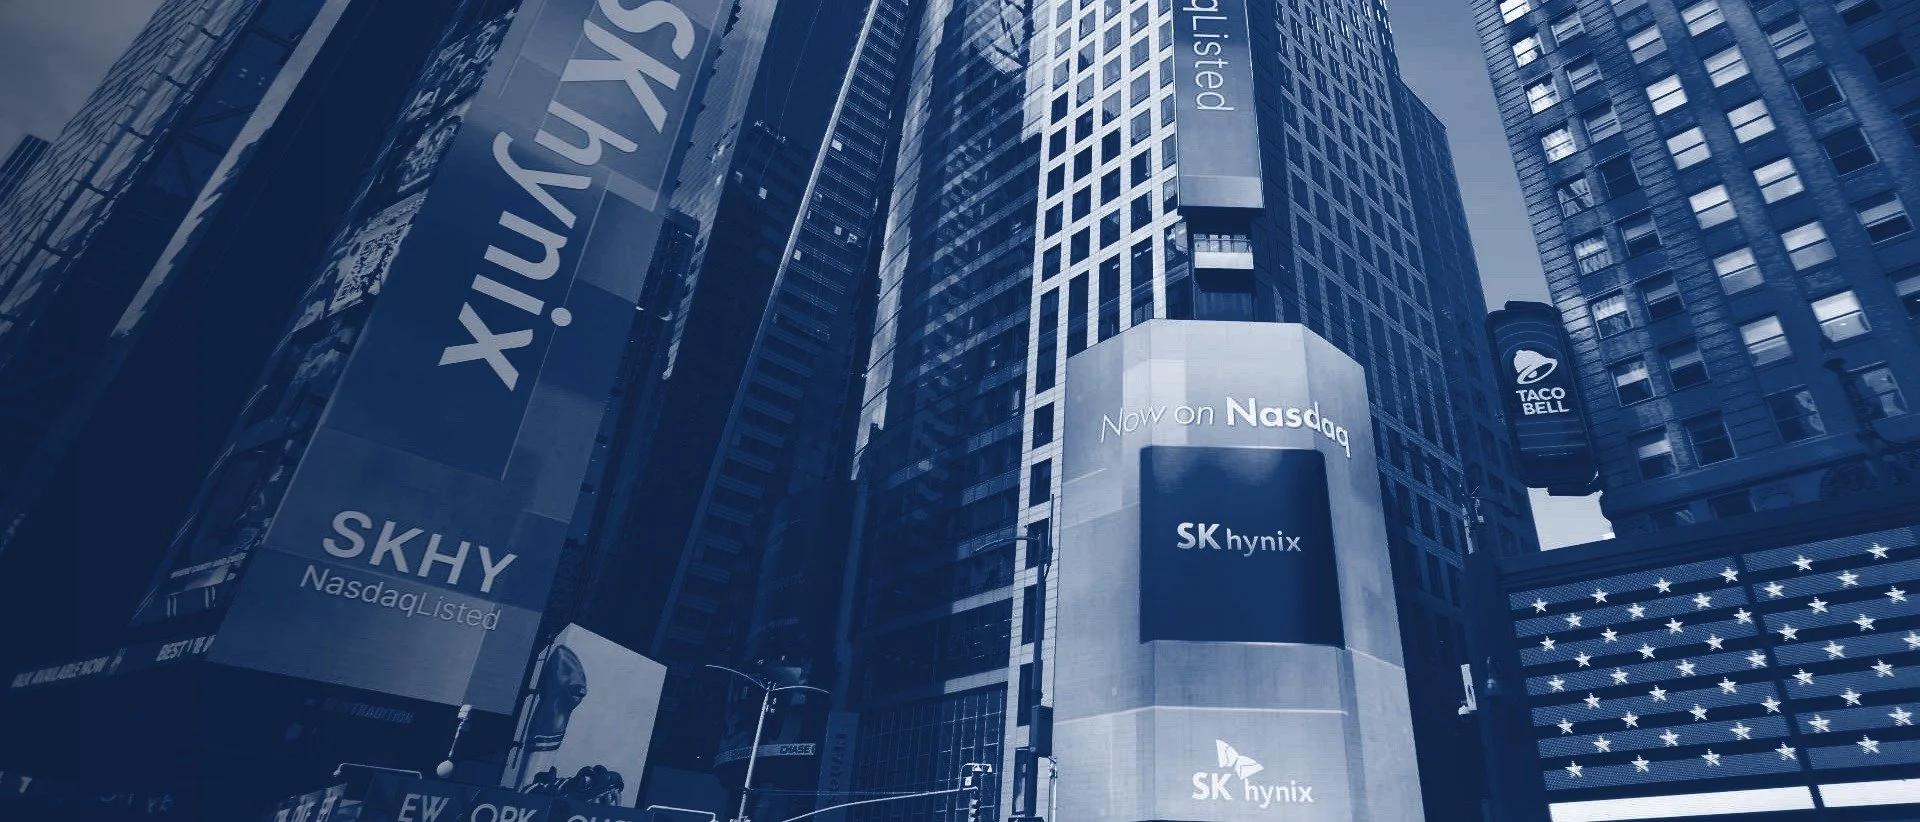
El 10 de julio de 2026, SK Hynix hizo sonar la campana de apertura del Nasdaq: una emisión de ADR por valor de 26 500 millones de dólares, la primera realizada por una empresa cotizada en la KRX en más de dos décadas y la mayor venta de acciones de una empresa no estadounidense de la historia. Una sola operación no creó el «corredor», pero demostró a todos los consejos de administración coreanos que habían archivado la idea bajo la etiqueta de «algún día» que el mercado estadounidense está abierto y que valora a las empresas líderes coreanas del mismo modo que a sus homólogas internacionales.
Desde entonces, la pregunta que se plantea en las salas de juntas de Seúl ha pasado de ser si es posible cotizar en EE. UU. a cuál es la vía más adecuada, y la respuesta sincera depende de cuánto capital se quiera recaudar, quiénes son los actuales accionistas y en qué medida está preparada la empresa para presentar informes. Esta página aborda estos tres aspectos desde la perspectiva de los mercados de capitales.
¿Por qué el mercado estadounidense? — Tres razones que resisten un análisis riguroso
- Valoración basada en comparables globales. Una cotización en EE. UU. compara a la empresa con el grupo más amplio del mundo de empresas del mismo sector e inversores orientados al crecimiento —semiconductores, inteligencia artificial, robótica, biotecnología— en lugar de con un índice nacional.
- Capital de seguimiento, a demanda. La primera ronda de financiación es solo el principio: las rondas de seguimiento, las operaciones PIPE, los bonos convertibles y los programas «at-the-market» siguen financiando el plan a medida que se van alcanzando los hitos.
- Visibilidad y valor. Cobertura en los informes de investigación, inclusión en índices y una acción estadounidense líquida: un valor para fusiones y adquisiciones, colaboraciones y talento en todo el mundo.
Tres vías para un emisor coreano
Una salida a bolsa tradicional con acciones depositarias estadounidenses (ADS) es el modelo de SK Hynix para las empresas que ya cotizan en la KRX, y la vía convencional para que las empresas privadas obtengan capital primario. El proceso completo —el calendario, el equipo y el periodo de silencio— se describe en nuestra guía: «El calendario de una salida a bolsa en EE. UU. y el equipo que lo gestiona».
Una fusión mediante SPAC sustituye el riesgo de la ventana de cotización de una OPI por un precio negociado y un cierre más rápido y seguro, siempre que el patrocinador, el fideicomiso y la inversión PIPE sean los adecuados. Es la vía que analizamos en profundidad en el seminario GoIPO Nasdaq celebrado en Seúl, y los aspectos económicos se pueden conocer de antemano: nuestro informe trimestral «De-SPAC Scorecard» publica cómo se negocian realmente estas operaciones.
La cotización directa es adecuada para aquellas empresas que necesitan liquidez y una cotización en bolsa más que capital nuevo: sin oferta suscrita, sin dilución y con unos requisitos de preparación distintos. Son pocas las empresas coreanas que saben que esta vía existe; pero está abierta.
La ventaja estructural: la condición de emisor privado extranjero
Casi todos los emisores coreanos cumplen los requisitos para ser considerados emisores privados extranjeros: registro mediante el formulario F-1, presentación de informes anuales mediante el formulario 20-F, comunicaciones de mercado mediante el formulario 6-K y exenciones que aligeran considerablemente la carga durante los primeros años como empresa cotizada. Los emisores más pequeños se benefician además del régimen de empresas emergentes en crecimiento: presentación confidencial, dos años de estados financieros auditados y reuniones para sondear el mercado. El análisis completo, incluidos los cambios de 2026 en la notificación de información privilegiada: Estatus de emisor privado extranjero.
La estructura es el primer paso en el proceso de asesoramiento, no una mera formalidad. Una empresa que cotiza en la KRX puede optar por la vía de los ADR a través de la entidad coreana; una empresa privada debe sopesar entre una cotización directa en Corea y una sociedad holding offshore, y la respuesta determina la fiscalidad, la condición de inversor extranjero (FPI) y el calendario. El debut de Coupang en la NYSE en 2021 a través de una sociedad matriz de Delaware es el contraste más evidente: una estructura que la convirtió en una empresa sujeta a la normativa contable estadounidense, con todo el régimen de informes 10-K y 10-Q que ello conlleva. El mismo país de operaciones; una respuesta diferente en cuanto a la estructura; una situación regulatoria diferente a partir de entonces.
Lo que subestiman los emisores coreanos
La auditoría es el factor clave que marca el ritmo de todo proceso de cotización. Las K-IFRS mantienen a los emisores coreanos cerca de la base de las NIIF tal y como las publica el IASB, según la cual pueden presentar sus cuentas las entidades de inversión extranjeras (FPI) —un paso significativamente más corto que una conversión completa a los PCGA de EE. UU.—, pero las normas de auditoría de la PCAOB, las reglas de independencia de los auditores y el paquete de auditoría siguen marcando el calendario.
El segundo aspecto que se suele subestimar son las relaciones con los inversores en inglés: el calendario de publicaciones, la conferencia sobre resultados, la jornada para analistas y el programa del primer año se desarrollan íntegramente en inglés para una base de inversores que nunca ha visitado la planta. Esa función debe estar en marcha antes de la primera presentación de documentos: es nuestro día a día.
AUM en el Corredor
Presentamos«Fusiones de SPAC: una vía alternativa al Nasdaq»en el Seminario GoIPO Nasdaq 2026 celebrado en el COEX de Seúl —en inglés y coreano —, junto con las sesiones impartidas por los auditores y los asesores jurídicos que llevan a cabo estas operaciones. Nuestro equipo ha asesorado en más de 100 salidas a bolsa (OPV) y SPAC en Estados Unidos, Japón, Europa y Asia, y trabaja desde la perspectiva del emisor: preparación frente a las expectativas de los inversores, el argumento de inversión, asesoramiento sobre la estructura y el mercado de cotización sin vincular los aspectos económicos a una única vía, y el programa del primer año que determina el valor de la cotización.
Preguntas frecuentes
¿Puede una empresa que cotiza en la KRX cotizar también en EE. UU.? Sí, a través de acciones depositarias estadounidenses (ADS) de la entidad coreana, siguiendo el modelo de SK Hynix. La doble cotización sopesa la liquidez del mercado nacional frente a las empresas comparables de EE. UU. y el acceso a nuevas emisiones.
¿Se considera una empresa coreana un emisor privado extranjero? Casi siempre, si está constituida en Corea y cuenta con un registro en el que predominan los accionistas no estadounidenses —lo cual se comprueba anualmente—. La condición de emisor privado extranjero (FPI) es la mayor ventaja estructural frente a las empresas homólogas domiciliadas en Estados Unidos.
¿Oferta pública inicial (OPI), SPAC o cotización directa? ¿Cuál es la opción más adecuada? Para obtener capital primario a gran escala: la OPI. Precio y rapidez negociables, con el patrocinador adecuado: la SPAC. Liquidez sin dilución: la cotización directa. El nivel de preparación exigido es el mismo para las tres opciones.
¿Cuánto tiempo lleva? Con una auditoría de la PCAOB prácticamente completa, entre 135 y 160 días aproximadamente desde el inicio hasta la fijación del precio; partiendo de cero, entre 9 y 18 meses. La auditoría, y no la SEC, suele ser lo que más tiempo lleva.
¿Presentamos los informes en coreano o en inglés? Los documentos presentados ante la SEC están en inglés; la mayoría de los emisores coreanos cuentan con un programa bilingüe: inglés para el mercado de referencia y coreano para el registro nacional y los medios de comunicación.
Recursos relacionados
- Salida a bolsa y preparación para ser una empresa cotizada
- Condición de emisor privado extranjero
- Tres vías para cotizar en bolsa en EE. UU.
- El cuadro de mando de las operaciones de des-SPAC
La oportunidad está ahí. Las empresas que la aprovechen serán aquellas que empezaron a prepararse antes de que les llamaran sus banqueros.
Habla con AUM